


به گزارش کاپیتانپرس، تسویه تعهدات مالیاتی یکی از الزامات قانونی فعالیت اقتصادی در کشور است. اشخاص حقیقی و حقوقی در جریان فعالیتهای تجاری، نقلوانتقال دارایی یا دریافت برخی خدمات و مجوزها ممکن است ملزم به ارائه گواهی تعیین وضعیت بدهی مالیاتی باشند.
این گواهی که در عرف با عنوان «مفاصاحساب دارایی» شناخته میشود، بسته به موضوع درخواست، نوع فعالیت و مقررات مربوط، در قالبهای متفاوتی صادر میشود.
با گسترش خدمات الکترونیکی سازمان امور مالیاتی، بخش قابلتوجهی از فرآیندهای استعلام، پرداخت بدهی و دریافت گواهیهای مالیاتی نیز به بسترهای برخط منتقل شده است.
مفاصاحساب دارایی چیست و چه کاربردی دارد؟
واژه «مفاصا» به معنای تسویه و تصفیه حساب است. در اصطلاح مالیاتی، مفاصاحساب دارایی به گواهی یا تأییدیهای اطلاق میشود که وضعیت تسویه بدهیهای مالیاتی مؤدی را در محدوده مشخصی از تعهدات، فعالیتها یا دورههای مالی نشان میدهد.
بااینحال، باید میان مفاصاحساب مالیاتی و گواهیهای موضوع مواد مختلف قانون مالیاتهای مستقیم تفاوت قائل شد. هر گواهی ممکن است صرفاً ناظر بر یک معامله، فعالیت یا وضعیت مالیاتی مشخص باشد و لزوماً به معنای تسویه تمامی تعهدات مالیاتی مؤدی نیست.
این گواهیها در موارد مختلفی کاربرد دارند؛ از جمله:
- نقلوانتقال رسمی املاک و مستغلات
- صدور یا تمدید برخی مجوزهای فعالیت اقتصادی
- صدور یا تمدید کارت بازرگانی
- دریافت برخی تسهیلات بانکی
- انجام فرآیندهای قانونی انحلال شرکتها
- تعیین وضعیت بدهیهای مالیاتی اشخاص حقیقی و حقوقی
- انجام برخی امور ثبتی و معاملاتی
ضرورت دریافت هر گواهی به نوع فعالیت، مقررات قانونی و الزامات دستگاه درخواستکننده بستگی دارد.
تفاوت مفاصاحساب مالیاتی با مفاصاحساب تأمین اجتماعی
یکی از اشتباهات رایج در فعالیتهای اقتصادی، یکسان دانستن مفاصاحساب مالیاتی و مفاصاحساب بیمه تأمین اجتماعی است.
اگرچه هر دو سند با هدف تعیین وضعیت تعهدات مالی صادر میشوند، مرجع صدور، مبنای قانونی و موضوع رسیدگی آنها متفاوت است.
مفاصاحساب مالیاتی به تعهدات مؤدی در برابر سازمان امور مالیاتی مربوط میشود؛ درحالیکه مفاصاحساب تأمین اجتماعی وضعیت بدهیهای بیمهای کارفرمایان و پیمانکاران را بر اساس مقررات مربوط مشخص میکند.
مهمترین تفاوتهای این دو گواهی عبارتاند از:
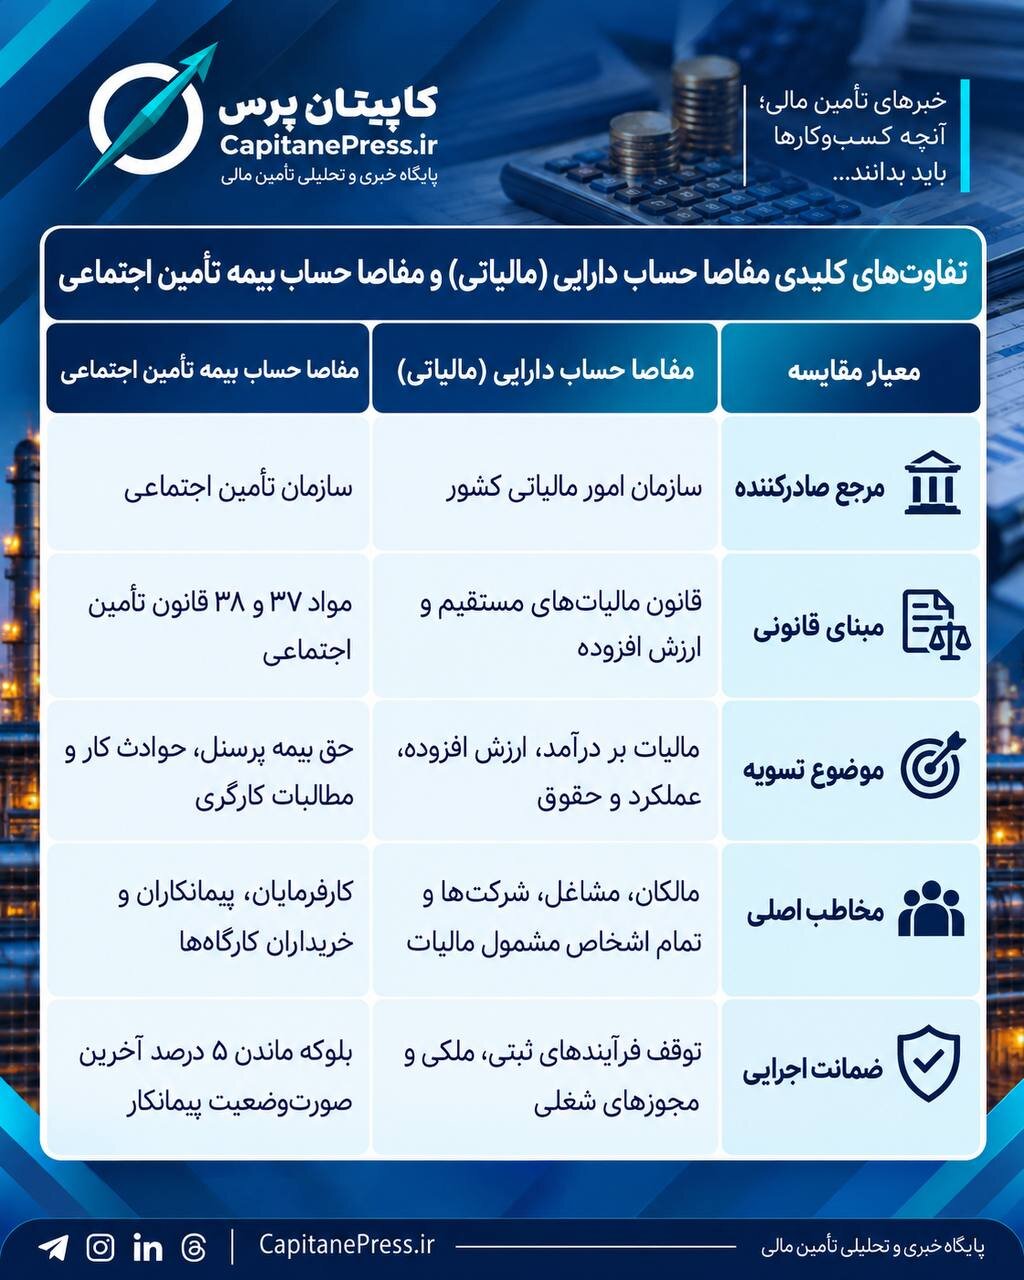
بنابراین، تسویه بدهی مالیاتی به معنای تسویه بدهی بیمهای نیست و بالعکس. فعالان اقتصادی باید متناسب با نوع فعالیت و الزامات قانونی، وضعیت هر دو دسته از تعهدات را بررسی کنند.
انواع مفاصاحساب و گواهیهای مالیاتی
گواهیهای مالیاتی بر اساس نوع معامله، فعالیت اقتصادی و مقررات مربوط صادر میشوند. برخی از مهمترین آنها عبارتاند از:
۱. گواهی مالیاتی نقلوانتقال املاک؛ موضوع ماده ۱۸۷
یکی از شناختهشدهترین گواهیهای مالیاتی، گواهی موضوع ماده ۱۸۷ قانون مالیاتهای مستقیم است.
این گواهی در فرآیند تنظیم برخی اسناد رسمی مرتبط با املاک کاربرد دارد و وضعیت مالیاتهای مرتبط با معامله را مطابق مقررات قانونی مشخص میکند.
در معاملات مشمول، اطلاعات ملک و طرفین معامله از طریق فرآیندهای پیشبینیشده در اختیار سازمان امور مالیاتی قرار میگیرد و پس از تعیین و پرداخت مالیات مربوط، امکان ادامه مراحل قانونی انتقال فراهم میشود.
با توسعه ارتباط الکترونیکی میان سازمان امور مالیاتی و دفاتر اسناد رسمی، بخش مهمی از استعلامهای مربوط به معاملات ملکی بهصورت برخط انجام میشود.
۲. مالیات نقلوانتقال خودرو
پرداخت مالیات نقلوانتقال خودرو یکی دیگر از تعهدات مالیاتی مرتبط با انتقال مالکیت دارایی است.
در این فرآیند، مالیات بر اساس ضوابط قانونی و مشخصات خودرو، از جمله نوع، مدل و سال ساخت، محاسبه میشود.
مالکان میتوانند از طریق سامانههای مربوط، وضعیت مالیات نقلوانتقال خودرو را بررسی و مبلغ تعیینشده را پرداخت کنند.
پس از ثبت و تأیید پرداخت، اطلاعات موردنیاز برای ادامه فرآیند انتقال مالکیت در اختیار سامانههای مرتبط قرار میگیرد.
۳. گواهی تسویه مالیاتی مشاغل و شرکتها
اشخاص حقیقی صاحب کسبوکار و اشخاص حقوقی ممکن است برای انجام برخی امور قانونی و اداری به گواهی تعیین وضعیت مالیاتی نیاز داشته باشند.
این موضوع بهویژه در فرآیندهایی مانند انحلال شرکتها، تسویه تعهدات مالیاتی یا رسیدگی به وضعیت پروندههای مالیاتی اهمیت دارد.
صدور گواهی مربوط، بسته به نوع درخواست، ممکن است مستلزم بررسی اظهارنامهها، بدهیهای قطعی، سوابق پرداخت و سایر اطلاعات پرونده باشد.
باید توجه داشت که پایان یک سال مالی بهتنهایی به معنای ضرورت دریافت مفاصاحساب مستقل نیست و تکالیف مالیاتی هر فعالیت بر اساس مقررات مربوط تعیین میشود.
۴. گواهی موضوع ماده ۱۸۶ قانون مالیاتهای مستقیم (مفاصا حساب جهت تمدید کارت بازرگانی و شرکت در مناقصات)
گواهی ماده ۱۸۶ از مهمترین گواهیهای مالیاتی برای فعالان اقتصادی است.
بر اساس این ماده، صدور یا تمدید برخی مجوزهای کسبوکار، از جمله کارت بازرگانی، و همچنین پرداخت برخی تسهیلات بانکی، با رعایت شرایط مقرر در قانون به تعیین وضعیت بدهیهای مالیاتی مرتبط است.
در این فرآیند، بدهیهای مالیاتی قطعی مؤدی بررسی میشود و پرداخت یا ترتیب پرداخت بدهیها میتواند در صدور گواهی مؤثر باشد.
بنابراین، فعالان اقتصادی پیش از اقدام برای دریافت تسهیلات یا تمدید مجوزهای مشمول، بهتر است وضعیت بدهیهای قطعی خود را بررسی کنند.
مدارک موردنیاز برای دریافت مفاصاحساب مالیاتی
مدارک موردنیاز برای صدور گواهیهای مالیاتی یکسان نیست و با توجه به نوع پرونده و موضوع درخواست تعیین میشود.
با اینحال، مهمترین اطلاعات و مدارکی که ممکن است در این فرآیند موردنیاز باشد، شامل موارد زیر است:
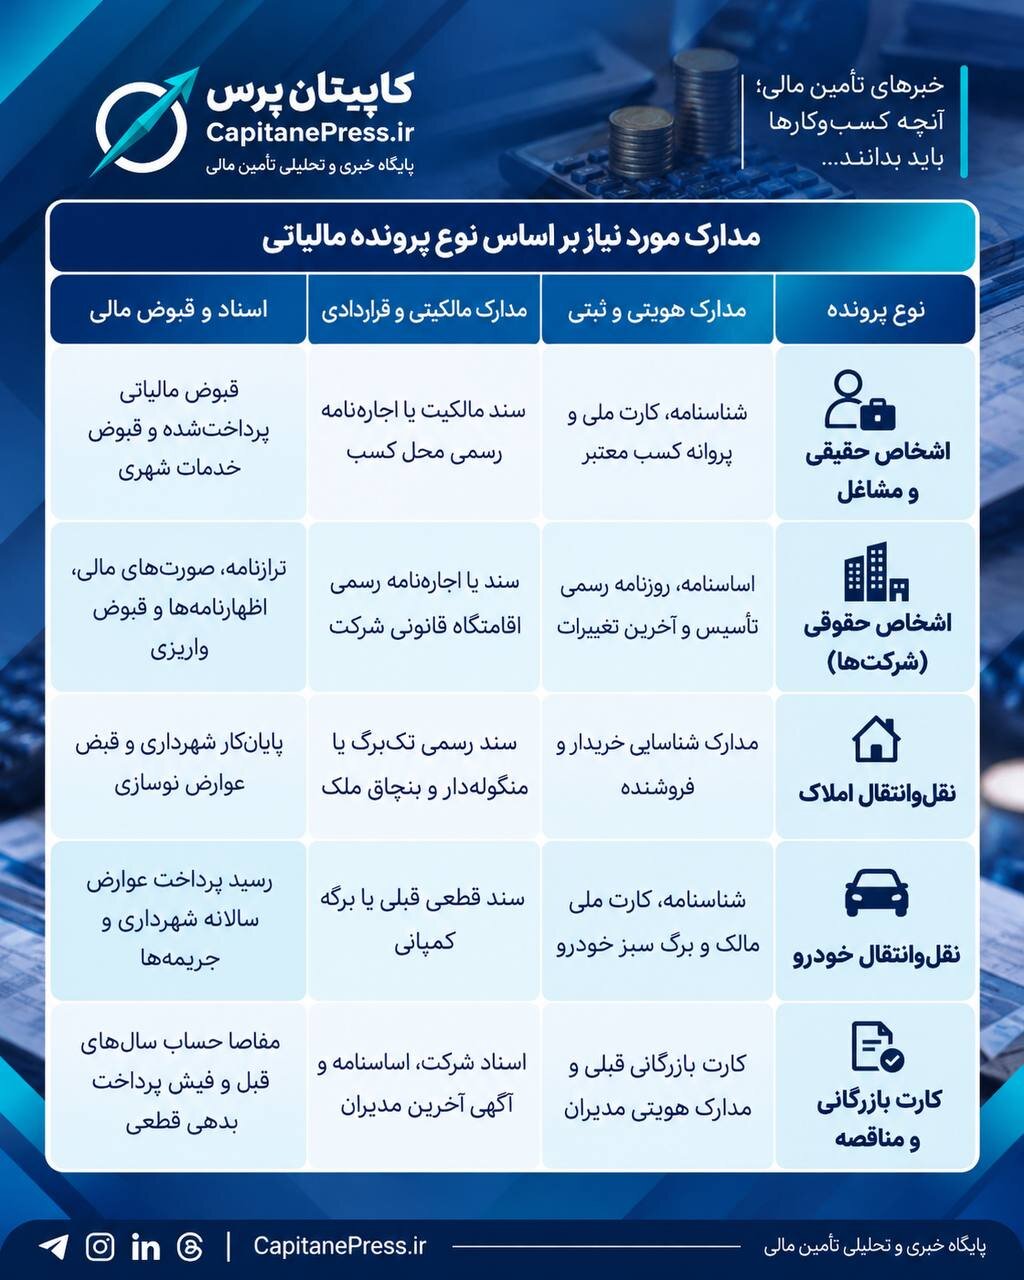
گفتنی است، بخشی از این اطلاعات ممکن است از طریق تبادل داده میان دستگاهها دریافت شود و نیازی به ارائه مجدد مدارک کاغذی نباشد.
چگونه مفاصاحساب مالیاتی دریافت کنیم؟
با توسعه خدمات الکترونیکی مالیاتی، مؤدیان میتوانند بسیاری از امور مرتبط با پرونده مالیاتی خود را از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی پیگیری کنند.
درگاه ملی خدمات الکترونیک مالیاتی به نشانی my.tax.gov.ir یکی از مسیرهای اصلی دسترسی مؤدیان به اطلاعات پرونده و خدمات مالیاتی است.
مراحل عمومی بررسی وضعیت مالیاتی و پیگیری گواهیها به شرح زیر است:
۱. ورود به درگاه ملی خدمات الکترونیک مالیاتی و احراز هویت.
۲. انتخاب پرونده مالیاتی مرتبط با درخواست.
۳. بررسی بدهیها، سوابق پرداخت و اطلاعات موجود در کارتابل.
۴. انتخاب خدمت یا درخواست مرتبط، در صورت فعال بودن آن برای نوع پرونده.
۵. پرداخت یا تعیین تکلیف بدهیهای مالیاتی مطابق مقررات.
۶. پیگیری نتیجه درخواست و دریافت گواهی از مسیر تعیینشده.
نکته: همه گواهیهای مالیاتی الزاماً از یک مسیر یا با مراحل یکسان صادر نمیشوند. برخی خدمات نیز از طریق ارتباط سیستمی دستگاه درخواستکننده با سازمان امور مالیاتی انجام میشود.
استعلام گواهی ماده ۱۸۷ در معاملات ملکی
در معاملات ملکی مشمول مقررات ماده ۱۸۷، دفاتر اسناد رسمی نقش مهمی در ثبت درخواست و پیگیری استعلام مالیاتی دارند.
در فرآیند الکترونیکی، اطلاعات معامله از طریق سامانههای مرتبط ارسال میشود و پس از محاسبه و پرداخت مالیات قانونی، پاسخ استعلام برای ادامه فرآیند تنظیم سند در اختیار دفترخانه قرار میگیرد.
این شیوه با هدف کاهش مراجعات حضوری، تسریع تبادل اطلاعات و تسهیل انجام معاملات رسمی توسعه یافته است.
بااینحال، مدت رسیدگی و صدور پاسخ ممکن است بسته به وضعیت پرونده، نوع ملک و وجود مغایرت در اطلاعات متفاوت باشد.
مدت اعتبار مفاصاحساب مالیاتی چقدر است؟
یکی از پرسشهای رایج مؤدیان، مدت اعتبار گواهیهای مالیاتی است.
در این زمینه باید توجه داشت که برای تمامی انواع مفاصاحساب و گواهیهای مالیاتی نمیتوان یک مدت اعتبار ثابت تعیین کرد.
اعتبار هر گواهی به موضوع آن، مقررات قانونی، تاریخ صدور و شرایط درجشده در سند بستگی دارد.
برای مثال، گواهی مربوط به یک معامله مشخص ممکن است صرفاً در همان فرآیند قابل استفاده باشد؛ درحالیکه گواهی تعیین وضعیت بدهی مالیاتی برای دریافت یک مجوز، تابع ضوابط دستگاه درخواستکننده و مقررات مالیاتی مربوط است.
ازاینرو، مؤدیان باید پیش از استفاده از گواهی، تاریخ اعتبار و شرایط پذیرش آن را از مرجع صادرکننده یا دستگاه دریافتکننده بررسی کنند.
چه عواملی مانع صدور مفاصاحساب مالیاتی میشود؟
صدور گواهیهای مالیاتی ممکن است به دلیل وجود بدهی، نقص اطلاعات یا تعیین تکلیف نشدن برخی تعهدات با تأخیر مواجه شود.
از مهمترین عوامل مؤثر در این فرآیند میتوان به موارد زیر اشاره کرد:
- وجود بدهی مالیاتی قطعی پرداختنشده
- ثبت نشدن یا مغایرت اطلاعات هویتی و پرونده مالیاتی
- تعیین تکلیف نشدن تعهدات مرتبط با موضوع گواهی
- وجود مغایرت میان سوابق پرداخت و اطلاعات سامانه
- نقص مدارک موردنیاز برای رسیدگی
- وجود اختلاف مالیاتی مؤثر بر موضوع درخواست
- تعیین تکلیف نشدن جرایم مالیاتی مرتبط
البته وجود پرونده در جریان رسیدگی یا اعتراض مالیاتی، در همه موارد به معنای ممنوعیت صدور گواهی نیست و آثار آن باید بر اساس نوع گواهی و مقررات مربوط بررسی شود.
راهکار رفع موانع صدور گواهی
نخستین اقدام برای رفع موانع، بررسی وضعیت پرونده در سامانه مالیاتی و شناسایی علت توقف درخواست است.
در صورت وجود بدهی قطعی، مؤدی میتواند مطابق مقررات برای پرداخت یا تعیین ترتیب پرداخت آن اقدام کند.
چنانچه مشکل ناشی از مغایرت اطلاعات یا نقص مدارک باشد، اصلاح اطلاعات پرونده و تکمیل مستندات ضروری است.
در موارد اختلاف مالیاتی نیز استفاده از مسیرهای قانونی اعتراض و رسیدگی، متناسب با وضعیت پرونده، امکانپذیر خواهد بود.
جمعبندی؛ چرا بررسی وضعیت مالیاتی پیش از معامله اهمیت دارد؟
مفاصاحساب و گواهیهای مالیاتی بخشی از سازوکار قانونی تعیین وضعیت تعهدات مالیاتی اشخاص و بنگاههای اقتصادی هستند.
اهمیت این اسناد زمانی بیشتر میشود که انجام یک معامله، دریافت مجوز یا استفاده از خدمات بانکی به تعیین وضعیت بدهیهای مالیاتی وابسته باشد.
با گسترش خدمات الکترونیکی، دسترسی به اطلاعات مالیاتی و پیگیری برخی گواهیها سادهتر شده است؛ بااینحال، تفاوت میان انواع گواهی و شرایط قانونی صدور آنها همچنان اهمیت دارد.
برای صاحبان کسبوکار، شرکتها و فعالان اقتصادی، بررسی مستمر پرونده مالیاتی، رسیدگی به بدهیهای قطعی و اطمینان از صحت اطلاعات ثبتشده میتواند از تأخیر در معاملات و فرآیندهای اداری جلوگیری کند.
در نهایت، مهمترین نکته آن است که مفاصاحساب مالیاتی یک گواهی واحد با کاربرد و اعتبار یکسان برای همه فعالیتها نیست؛ بلکه نوع گواهی و الزامات دریافت آن باید متناسب با موضوع معامله یا فعالیت اقتصادی مشخص شود.
انتهای پیام