


به گزارش کاپیتانپرس، محدودیت منابع بانکی و افزایش هزینه تأمین مالی، بسیاری از بنگاههای اقتصادی را با چالش تأمین نقدینگی مواجه کرده است.
در این میان، بازار سرمایه با ابزارهایی همچون اوراق مرابحه، تأمین مالی جمعی و عرضه اولیه سهام، ظرفیتهای متفاوتی برای پاسخگویی به نیاز شرکتها دارد؛ هرچند استفاده از این فرصتها مستلزم شفافیت مالی، شناخت ابزارها و رعایت الزامات قانونی است.
در همین زمینه، کاپیتانپرس در گفتوگویی اختصاصی با عرفان هودی-مدیرعامل کارگزاری ترنج- به بررسی مسیرهای تأمین مالی بنگاهها، هزینه و زمان دسترسی به منابع، نقش ضمانتنامههای بانکی و فرصتهای بازار سرمایه برای کسبوکارهای کوچک و بزرگ پرداخته است.
مشروح این گفتوگو را در ادامه میخوانید:
تجربه تأمین مالی و صندوقهای ترنج
در ابتدا درباره مجموعه ترنج، حوزه فعالیت و تجربه این مجموعه در تأمین مالی شرکتها توضیح دهید.
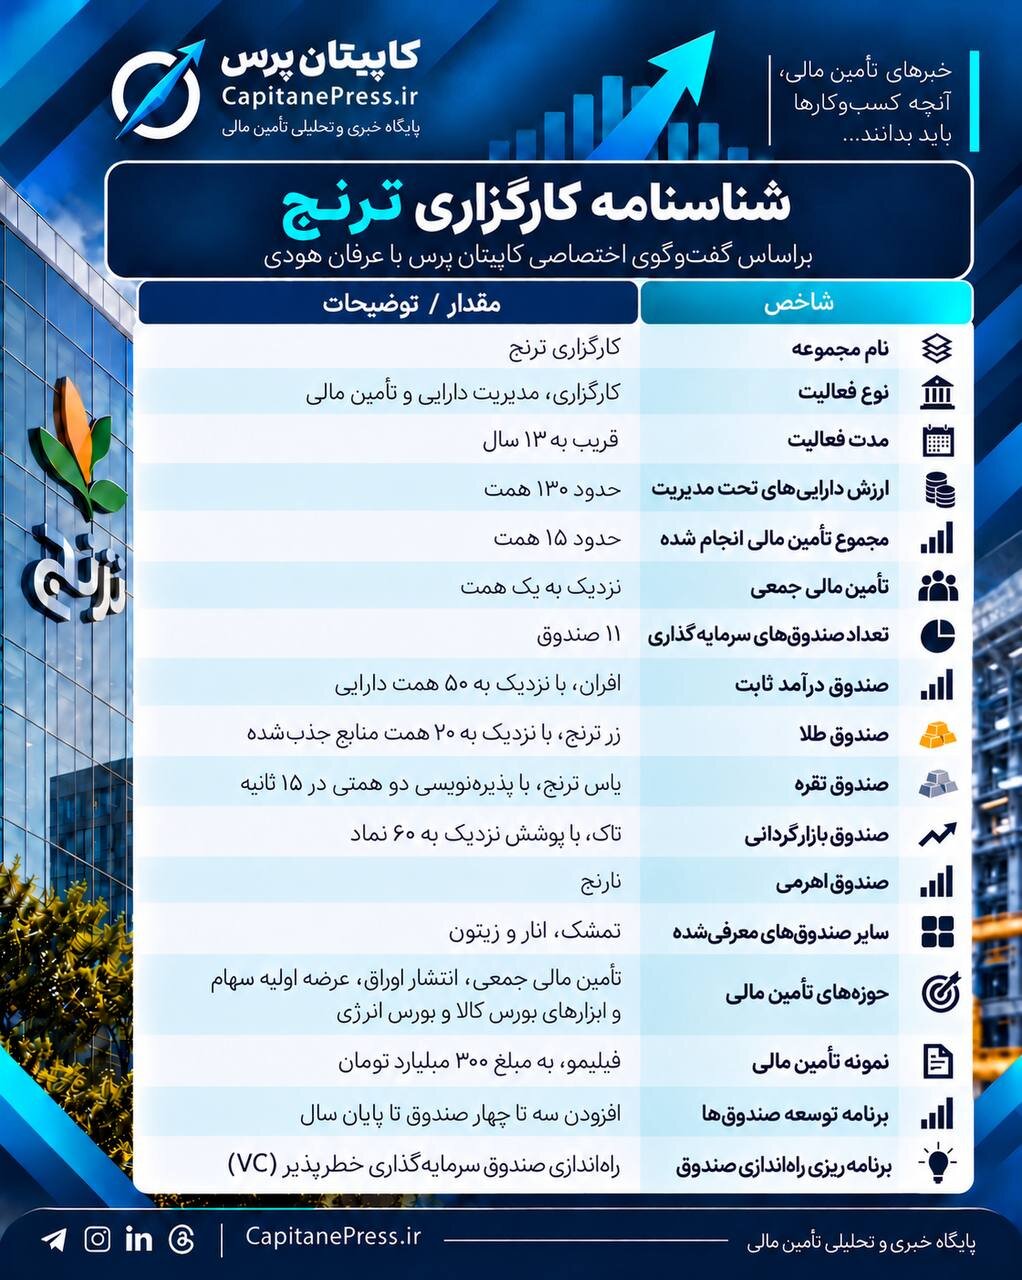
مجموعه ترنج تاکنون حدود ۱۵ همت تأمین مالی انجام داده است که نزدیک به یک همت آن در حوزه تأمین مالی جمعی بوده است. ما در طول فعالیت خود با شرکتهای بزرگ و برندهای شناختهشدهای از جمله مادیران و گروه صنعتی انتخاب همکاری داشتهایم.
یکی از اتفاقات مهم در ترنج، ورود به حوزه تأمین مالی شرکتهای فعال در فناوری اطلاعات و کسبوکارهای مبتنی بر داراییهای نامشهود بوده است. از نمونههای شاخص این فعالیت میتوان به تأمین مالی مجموعه فیلیمو اشاره کرد که یکی از نخستین تأمین مالیهای بزرگ در این حوزه بود و مبلغ آن به ۳۰۰ میلیارد تومان رسید.
تأمین مالی شرکتهایی که بخش مهمی از ارزش آنها مبتنی بر داراییهای نامشهود است، در بازار سرمایه پیچیدگیهای خاص خود را دارد؛ بخشی از این پیچیدگی به مسائل ارزشگذاری و برخی ملاحظات فقهی و مقرراتی مربوط میشود.
برای مثال، در معاملات سهام، یک ورقه سهم وجود دارد که نشاندهنده مالکیت بخشی از یک شرکت است و قابلیت معامله دارد، اما در مورد داراییهای نامشهود، موضوع پیچیدهتر میشود؛ چراکه این داراییها ماهیت فیزیکی و قابل مشاهده ندارند.
با این حال، ترنج توانسته در این حوزه تجربههای موفقی به دست آورد و مسیر استفاده از ابزارهای بازار سرمایه برای تأمین مالی کسبوکارهای مبتنی بر داراییهای نامشهود را هموارتر کند. در کنار فیلیمو، تجربه همکاری با مجموعههایی مانند دیجیکالا را نیز داشتهایم.
بهطور کلی، ترنج تلاش کرده در حوزههای مختلف تأمین مالی بازار سرمایه حضور داشته باشد؛ از عرضه اولیه سهام و ابزارهای بورس کالا گرفته تا اوراق سلف، ابزارهای بورس انرژی و تأمین مالی جمعی.
در واقع، تأمین مالی جمعی به یکی از اجزای جداییناپذیر فعالیتهای تأمین مالی ترنج، تبدیل شده است.
تقریباً از تمام ابزارهای تأمین مالی موجود در بازار سرمایه تجربه استفاده داشتهایم و شاید تنها حوزهای که تاکنون در ساختار ترنج کمتر به آن ورود کردهایم، برخی ابزارهای تبعی باشد. در حال حاضر نیز فعالیتهای تأمین مالی مجموعه با یک تیم تخصصی ۱۴ نفره دنبال میشود.
درباره سابقه فعالیت ترنج، جایگاه این مجموعه در بازار سرمایه و صندوقهای سرمایهگذاری تحت مدیریت آن بیشتر توضیح دهید.
ترنج حدود ۱۲ سال است که در بازار سرمایه فعالیت میکند و در آستانه ورود به سیزدهمین سال فعالیت خود قرار دارد. در حال حاضر، از نظر داراییهای تحت مدیریت، سومین مجموعه بزرگ خصوصی کشور پس از مفید و کاریزما هستیم.
با احتساب مجموعههای وابسته به بانکها، نهادهای دولتی و تأمین سرمایهها را نیز در نظر بگیریم، در جایگاه هشتم قرار میگیریم. ارزش داراییهای تحت مدیریت ترنج در حال حاضر حدود ۱۳۰ همت است.
یکی از مهمترین صندوقهای ما، صندوق درآمد ثابت افران است که با نزدیک به ۵۰ همت دارایی تحت مدیریت، از بزرگترین صندوقهای درآمد ثابت بازار سرمایه محسوب میشود. در حال حاضر، برنامهای برای افزایش قابل توجه اندازه این صندوق نداریم و معتقدیم اندازه فعلی آن برای اهداف مدیریتی مجموعه مناسب است.
صندوق طلای رز ترنج نیز از دیگر صندوقهای ماست که با وجود گذشت حدود یک سال از آغاز فعالیتش، توانسته نزدیک به ۲۰ همت منابع جذب کند، که به اعتقاد بنده، این میزان جذب منابع با توجه به عمر فعالیت صندوق، عملکرد قابل توجهی است.
صندوق یاس ترنج نیز که در حوزه نقره فعالیت میکند، توانست رکورد پذیرهنویسی در بورس کشور را ثبت کند. در جریان پذیرهنویسی این صندوق، سقف دو همتی تعیینشده تنها در ۱۵ ثانیه تکمیل شد.
علاوه بر این صندوقها، صندوق بازارگردانی تاک را داریم که نزدیک به ۶۰ نماد تحت پوشش آن قرار دارد و از صندوقهای بزرگ بازارگردانی کشور محسوب میشود.
صندوقهای تمشک، انار و زیتون نیز از دیگر صندوقهای مجموعه هستند که در قالبهای مختلف، از جمله صندوق در صندوق و صندوقهای سهامی، فعالیت میکنند.
صندوق نارنج نیز صندوق اهرمی ترنج است که در حال حاضر سومین صندوق اهرمی بزرگ کشور به شمار میرود.
در کنار این موارد، صندوق نیکوکاری و صندوق بخشی با محوریت صنعت بانکداری را نیز داریم.
علاوهبر این، برای راهاندازی صندوقهای بخشی جدید در حوزههایی مانند سیمان، پتروشیمی یا دارویی برنامهریزی کردهایم.
در حال حاضر، ترنج ۱۱ صندوق سرمایهگذاری دارد و برنامه ما این است که تا پایان سال، سه تا چهار صندوق دیگر نیز به مجموعه اضافه شود.
آیا برنامهای برای ورود به حوزه صندوقهای سرمایهگذاری خطرپذیر و صندوقهای سرمایهگذاری خصوصی دارید؟
در این زمینه هم برنامههایی داریم و مذاکراتی نیز برای همکاری با یکی از صندوقهای مرتبط با مجموعههای مستقر در پارکهای علم و فناوری انجام شده است؛ در حقیقت هدف ما راهاندازی صندوق سرمایهگذاری خطرپذیر یا VC است و واحد مرتبط با این فعالیت نیز در مجموعه ایجاد شده است.
تجربه صندوقهای سرمایهگذاری خطرپذیر و خصوصی را در بازار سرمایه بررسی کردهایم؛ ارزیابی ما نسبت به صندوقهای VC مثبتتر است و معتقدیم این صندوقها میتوانند عملکرد مناسبی داشته باشند.
در مقابل، نسبت به صندوقهای سرمایهگذاری خصوصی یا PE ملاحظاتی داریم؛ چراکه در شرایط فعلی بازار سرمایه، ابزارهای سرمایهگذاری دیگری وجود دارند که ممکن است برای سرمایهگذاران جذابیت بیشتری داشته باشند.
البته در حوزه سرمایهگذاری خطرپذیر تجربههایی داشتهایم و حتی در زمینه درج شرکتها در بازار نوآفرین فرابورس نیز فعالیت کردهایم. بهطور کلی، ترنج مجموعهای پویاست و تلاش کرده متناسب با ظرفیتهای جدید بازار سرمایه، حوزه فعالیت خود را توسعه دهد.
نکته قابل توجه این است که بخش مهمی از رشد ترنج با حداقل هزینه تبلیغاتی و بازاریابی اتفاق افتاده است.
استقبال فعالان بازار و عملکرد مجموعه، نقش مهمی در شناختهشدن برند ترنج داشتهاند؛ با توجه به روند فعلی و پیشبینیهایی که داریم، احتمال میدهیم در کمتر از شش ماه آینده از نظر داراییهای تحت مدیریت به دومین مجموعه بزرگ خصوصی کشور تبدیل شویم.
چه شرکتهایی میتوانند از بورس تأمین مالی کنند؟
بسیاری از شرکتها، حتی بنگاههای بزرگ، همچنان برای تأمین مالی از طریق بورس تردید دارند؛ این در حالیست که بازار سرمایه ابزارهای متنوعی در اختیار آنها قرار میدهد. به نظر شما چه شرکتهایی باید به تأمین مالی از بازار سرمایه فکر کنند؟
بنده معتقدم و همیشه میگوییم که بازار سرمایه، دریایی از ابزارهای تأمین مالی است؛ اما متأسفانه وقتی از بورس صحبت میکنیم، ذهن بسیاری از افراد بلافاصله به سمت خریدوفروش سهام و اتفاقات تلخ سال ۱۳۹۹ میرود؛ همین ذهنیت سبب شده بخشی از فعالان اقتصادی نسبت به بازار سرمایه فاصله بگیرند، در حالی که کارکرد بازار سرمایه بسیار گستردهتر از معاملات سهام است.
یکی از دلایل اصلی تمایل شرکتها به نظام بانکی این است که هزینه تأمین مالی در بازار سرمایه، در برخی موارد، بالاتر از تسهیلات بانکی است. طبیعی است شرکتی که امکان دریافت تسهیلات بانکی با نرخ مناسب را داشته باشد، ابتدا به سراغ بانک برود.
اما بازار سرمایه مجموعه متنوعی از ابزارها را در اختیار شرکتها قرار میدهد که میتوانند متناسب با شرایط، اندازه و نوع فعالیت خود از آنها استفاده کنند. این ظرفیت فقط مختص شرکتهای بزرگ نیست؛ از شرکتهای کوچک دانشبنیان و کسبوکارهای نوپا گرفته تا بنگاههای بزرگ صنعتی، همگی میتوانند از ابزارهای بازار سرمایه بهرهمند شوند.
برای مثال، شرکتهای بزرگی مانند چادرملو و سایر مجموعههای صنعتی کشور نیز میتوانند از ظرفیتهای مختلف بازار سرمایه برای تأمین مالی استفاده کنند. به اعتقاد من، شرکتها ناگزیرند دانش مالی و بورسی خود را افزایش دهند و با ابزارهای موجود در بازار سرمایه آشنا شوند. این آشنایی به آنها کمک میکند متناسب با نیاز خود، ابزار مناسب تأمین مالی را انتخاب کنند.
شرکتها برای ورود به بازار سرمایه و استفاده از ابزارهای تأمین مالی باید چه شرایطی داشته باشند؟ آیا اندازه و میزان سرمایه آنها تعیینکننده است؟
مهمترین کلید ورود به بازار سرمایه، داشتن صورتهای مالی شفاف و استفاده از حسابرس معتمد سازمان بورس است.
شرکتی که قصد دارد از ابزارهای بازار سرمایه تأمین مالی کند، باید نظام مالی و حسابداری مشخص و قابل اتکایی داشته باشد؛ نمیتوان شرکتی را که دارای دفاتر مالی غیرشفاف یا حسابهای دوگانه است، وارد فرآیند تأمین مالی بازار سرمایه کرد. بازار سرمایه بر پایه شفافیت فعالیت میکند و شرکتها باید الزامات قانونی و نظارتی آن را بپذیرند.
از نظر اندازه شرکت، محدودیت مطلقی وجود ندارد. ما تجربه تأمین مالی شرکتهایی با مبالغ یک تا دو میلیارد تومان از طریق تأمین مالی جمعی را داشتهایم و در مقابل، تأمین مالیهایی در مقیاس نزدیک به هشت همت از طریق انتشار اوراق مرابحه نیز انجام شده است؛ بنابراین، هم شرکتهای کوچک و هم بنگاههای بزرگ میتوانند متناسب با شرایط خود از این بازار استفاده کنند.
البته هر ابزار تأمین مالی، الزامات خاصی دارد. از جمله شرایط اولیه، ثبت شرکت در ایران، رعایت الزامات مربوط به ساختار مالکیت و استفاده از حسابرس معتمد بورس است. در خصوص مالکیت نیز با توجه به شرایط و مقررات موجود، موضوع سهامداری اشخاص غیرایرانی و میزان مالکیت آنها باید بررسی شود.
پس از احراز این شرایط، وضعیت مالی شرکت اهمیت پیدا میکند. طبیعتاً شرکتی که سودآور باشد، درآمد عملیاتی مناسبی داشته باشد، فروش بیشتری ثبت کند و از حقوق مالکانه و سرمایه ثبتی بالاتری برخوردار باشد، ظرفیت بیشتری برای تأمین مالی خواهد داشت.
با این حال، زیانده بودن شرکت الزاماً به معنای بستهشدن تمام مسیرهای تأمین مالی نیست؛ در چنین شرایطی، ممکن است بتوان با استفاده از ضمانتنامه بانکی یا ضمانت شخص ثالث، زمینه تأمین مالی شرکت را فراهم کرد.
همچنین شرکتهایی که از وضعیت اعتباری مناسبی برخوردارند، میتوانند از طریق مؤسسات رتبهبندی اعتباری ارزیابی شوند و در صورت کسب رتبه مناسب، از برخی ابزارهای تأمین مالی بدون نیاز به ضمانتنامه بانکی استفاده کنند.
بازار سرمایه در شرایط محدودیت اعتباری
در شرایط فعلی اقتصاد کشور، بسیاری از شرکتها با کاهش فروش، کمبود نقدینگی و محدودیت دریافت تسهیلات بانکی مواجهاند. آیا بازار سرمایه میتواند برای شرکتهایی که در وضعیت مالی دشواری قرار دارند نیز راهگشا باشد؟
طی بیش از چهار سال گذشته، سیاستهای پولی کشور عمدتاً انقباضی بوده است. این شرایط بهویژه در یک سال اخیر و پس از جنگ دوازدهروزه تشدید شده و در چند ماه گذشته نیز محدودیتهای بیشتری در پرداخت تسهیلات بانکی ایجاد شده است. امروز حتی شرکتهای سودآور نیز برای دریافت تسهیلات از بانکها با دشواری مواجهاند.
یکی از مزیتهای بازار سرمایه این است که میتواند در چنین شرایطی، مسیرهای جایگزینی برای تأمین مالی شرکتها فراهم کند؛ برای مثال، ممکن است بانکی تمایلی به پرداخت مستقیم تسهیلات به یک شرکت نداشته باشد، اما حاضر باشد برای انتشار اوراق آن شرکت ضمانتنامه صادر کند.
صدور ضمانتنامه برای بانک با پرداخت مستقیم تسهیلات تفاوت دارد و میتواند از نظر درآمد کارمزدی و نحوه ثبت تعهدات برای بانک جذاب باشد.
از سوی دیگر، وجود ضمانتنامه بانکی باعث افزایش اطمینان سرمایهگذاران و تسهیل فرآیند پذیرش ابزار تأمین مالی در بازار سرمایه میشود. به همین دلیل، در برخی موارد خود بانکها نیز شرکتها را به سمت استفاده از ابزارهای بازار سرمایه هدایت میکنند.
البته دریافت ضمانتنامه بانکی نیز به وضعیت اعتباری شرکت و کیفیت تعامل آن با بانک بستگی دارد. شرکتی که در طول فعالیت خود رابطه مناسبی با بانک عامل داشته باشد و بتواند گردش مالی و منابع خود را بهدرستی مدیریت کند، شانس بیشتری برای دریافت ضمانتنامه خواهد داشت. در واقع، بازار سرمایه صرفاً برای روزهای رونق شرکتها نیست؛ بلکه در شرایط دشوار اقتصادی نیز میتواند در کنار بنگاهها قرار گیرد.
اما دریافت ضمانتنامه بانکی برای شرکتی که دچار مشکل مالی شده، لزوماً آسان نیست. تجربه شما در این زمینه چیست؟
این موضوع تا حد زیادی به شیوه مدیریت شرکت و نوع رابطه آن با بانک عامل بستگی دارد. تقریباً تمام شرکتها یک یا چند بانک اصلی دارند که بخش عمده فعالیتهای مالی خود را از طریق آنها انجام میدهند. اگر شرکت بتواند تعامل مناسبی با بانک داشته باشد و گردش منابع خود را بهدرستی مدیریت کند، امکان دریافت ضمانتنامه افزایش پیدا میکند.
نکته مهم این است که بانکها از محل صدور ضمانتنامه، درآمد کارمزدی کسب میکنند و این موضوع برای آنها جذاب است. در شرایطی که سیاستهای پولی انقباضی شده و امکان پرداخت مستقیم تسهیلات کاهش یافته، صدور ضمانتنامه میتواند یکی از مسیرهای همکاری بانکها با شرکتها باشد.
به همین دلیل، تاکیه میکنم که شرکتها نباید تصور کنند تنها مسیر تأمین مالی، دریافت مستقیم تسهیلات بانکی است. گاهی بانک میتواند بهجای پرداخت تسهیلات، با ارائه ضمانتنامه، زمینه تأمین مالی شرکت از طریق بازار سرمایه را فراهم کند.
آیا نمونه مشخصی از تأمین مالی شرکتها در شرایط بحرانی وجود دارد که نشان دهد ابزارهای بازار سرمایه تا چه اندازه میتوانند به کاهش ریسک کمک کنند؟
در جریان جنگ دوازدهروزه، برخی مجموعههای بزرگ صنعتی کشور با آسیبهای جدی مواجه شدند. برای مثال، به تأسیسات فولاد خوزستان آسیب وارد شد و بخشی از خطوط تولید فولاد مبارکه نیز با مشکلات جدی مواجه شد. با وجود این شرایط، در تعهدات تأمین مالی مورد اشاره، نکول اتفاق نیفتاد.
این موضوع نشان میدهد انتخاب ابزار مناسب تأمین مالی تا چه اندازه اهمیت دارد. وقتی یک شرکت از مشاوران متخصص استفاده میکند، میتواند متناسب با شرایط خود و ریسکهای موجود، ابزار مناسبتری انتخاب کند. در نتیجه، حتی اگر فعالیت عملیاتی شرکت برای مدتی مختل شود، ساختار تأمین مالی آن میتواند بهگونهای طراحی شده باشد که احتمال نکول کاهش پیدا کند.
در حوزه تأمین مالی جمعی نیز چنین موضوعی اهمیت دارد. برخی شرکتهای کوچکتر، حتی شرکتهای با مسئولیت محدود، ممکن است امکان ارائه ضمانتنامه بانکی نداشته باشند، اما بتوانند از روشهای دیگری مانند ضمانت شخص ثالث استفاده کنند.
به اعتقاد من، بخشی از نکولهایی که در صنعت تأمین مالی جمعی رخ میدهد، ناشی از آن است که برخی شرکتها بدون استفاده از مشاوران متخصص و با تصمیمگیری مستقل وارد فرآیند تأمین مالی شدهاند. اگر شرکتها از ابتدا با مشاوران حرفهای همکاری کنند، میتوانند ابزار مناسبتری انتخاب کنند و ریسکهای تأمین مالی خود را کاهش دهند.
هزینه و زمان تأمین مالی
یکی از نگرانیهای اصلی شرکتها، هزینه بالای تأمین مالی از بازار سرمایه است. بسیاری از بنگاهها نرخهای بازار سرمایه را با نرخ اسمی تسهیلات بانکی مقایسه میکنند. این مقایسه تا چه اندازه صحیح است؟
نکتهای که باید به آن توجه کنیم این است که اساساً پول در اقتصاد کشور گران شده است. در شرایط فعلی، حتی اوراقی که دولت منتشر میکند نیز با نرخهای قابل توجهی در بازار عرضه میشوند. بنابراین، افزایش هزینه تأمین مالی موضوعی نیست که صرفاً به بازار سرمایه محدود باشد.
یکی از اشتباهات رایج شرکتها این است که نرخ تأمین مالی از بازار سرمایه را با نرخ اسمی تسهیلات بانکی مقایسه میکنند، بدون اینکه به تفاوت ساختار بازپرداخت و هزینه واقعی پول توجه داشته باشند.
برای مثال، ممکن است یک شرکت با نرخ بازده تا سررسید حدود ۵۰ درصد در بازار سرمایه مواجه شود و در مقابل، نرخ اسمی ۲۳ درصدی تسهیلات بانکی را قرار دهد؛ در حالیکه تسهیلات بانکی ممکن است با الزام به حفظ میانگین حساب، رسوب منابع یا سایر شرایط همراه باشد و همین موضوع هزینه مؤثر تأمین مالی را افزایش دهد.
از سوی دیگر، دوره بازپرداخت نیز اهمیت بسیار زیادی دارد. تسهیلات بانکی معمولاً کوتاهمدت است و ممکن است شرکت ناچار باشد اصل و سود آن را طی یک سال بازپرداخت کند. اما در بازار سرمایه، بسته به نوع ابزار، امکان تأمین مالی با سررسیدهای طولانیتر وجود دارد.
بنابراین، شرکتها نباید صرفاً به نرخ اعلامشده نگاه کنند؛ بلکه باید هزینه مؤثر تأمین مالی، مدت استفاده از منابع، نحوه بازپرداخت و شرایط اقتصادی آینده را در کنار یکدیگر بررسی کنند.
با توجه به شرایط تورمی کشور و انتظارات تورمی، ممکن است تأمین مالی بلندمدت با نرخهایی که در نگاه اول بالا به نظر میرسند، برای برخی شرکتها همچنان توجیه اقتصادی داشته باشد.
توصیه من این است که مدیران شرکتها هنگام انتخاب روش تأمین مالی، تنها بر عدد نرخ تمرکز نکنند و به این موضوع توجه داشته باشند که چه میزان منابع، با چه هزینهای، در چه زمانی و برای چه مدتی در اختیار آنها قرار میگیرد.
فرآیند تأمین مالی از طریق بازار سرمایه معمولاً چقدر زمان میبرد؟ برای مثال، انتشار اوراق مرابحه چه مدت طول میکشد؟
مدتزمان تأمین مالی به نوع ابزار، اندازه انتشار، وضعیت شرکت و فرآیند دریافت تضامین بستگی دارد. برای انتشار اوراق مرابحه بزرگ، بهطور میانگین میتوان حدود سه ماه زمان در نظر گرفت. البته اگر دریافت ضمانتنامه بانکی با تأخیر مواجه شود، این فرآیند ممکن است طولانیتر شود.
انتشار اوراق اجاره نیز معمولاً نسبت به اوراق مرابحه زمان بیشتری نیاز دارد و ممکن است حدود یک تا یکونیم ماه به مدت فرآیند اضافه شود.
در مقابل، انتشار اوراق مرابحه کوچک با مبالغ کمتر از ۲۰۰ میلیارد تومان، فرآیند سادهتری دارد و ممکن است حدود یک تا یکونیم ماه زمان ببرد.
در مورد اوراق سلف نیز در شرایط مناسب، فرآیند تأمین مالی میتواند حدود یک ماه طول بکشد.
در مجموع، شرکتها باید پیش از انتخاب ابزار، مشخص کنند چه میزان منابع نیاز دارند، این منابع را برای چه منظوری میخواهند و چه زمانی باید پول در اختیارشان قرار گیرد. این سه عامل در کنار نرخ و شرایط بازپرداخت، نقش تعیینکنندهای در انتخاب ابزار مناسب دارند.
درباره اوراق مرابحه و تفاوت اوراق کوچک و بزرگ بیشتر توضیح دهید. این اوراق چه ساختاری دارند و بازپرداخت آنها چگونه انجام میشود؟
اوراق مرابحه یکی از انواع صکوک اسلامی است. صکوک از ابزارهای مهم تأمین مالی در بازارهای مالی اسلامی محسوب میشود و استفاده از ساختارهای مشابه آن، به کشورهای اسلامی محدود نیست. در برخی بازارهای مالی بینالمللی، از جمله انگلستان، نیز ابزارهای مبتنی بر ساختارهای مالی اسلامی مورد استفاده قرار میگیرند.
در بازار سرمایه ایران، اوراق مرابحه از ابزارهای مهم تأمین مالی سرمایه در گردش شرکتهاست؛ بهطور کلی، میتوان اوراق مرابحه را از نظر اندازه انتشار به دو گروه کوچک و بزرگ تقسیم کرد. در ساختاری که درباره آن صحبت میکنیم، اوراق مرابحه کوچک تا سقف ۲۰۰ میلیارد تومان تعریف میشود. این اوراق دارای الزامات مشخصی درباره وضعیت مالی، سرمایه ثبتی و سایر شرایط شرکت متقاضی است.
دوره این اوراق ۱۸ ماه است و اصل مبلغ در سررسید بازپرداخت میشود. پرداختهای دورهای نیز بهصورت فصلی انجام میگیرد.
در مقابل، اوراق مرابحه بزرگ برای مبالغ بالاتر از ۲۰۰ میلیارد تومان منتشر میشود و معمولاً سررسیدهای بلندمدتتری دارد. عمر این اوراق میتواند بین سه تا پنج سال باشد و در بسیاری از موارد، دوره چهار ساله برای آن در نظر گرفته میشود. در این ساختار نیز اصل مبلغ در سررسید پرداخت میشود و پرداختهای دورهای بهصورت فصلی انجام میگیرد.
یکی از تفاوتهای مهم این دو نوع اوراق، شرایط ضمانت و فرآیند انتشار است. در اوراق کوچک، الزامات مربوط به ضمانت و تأییدیهها سادهتر است و همین موضوع میتواند زمان انتشار را کاهش دهد. برای مثال، در برخی ساختارها میتوان از تعهد پرداخت بانکی استفاده کرد که دریافت آن نسبت به ضمانتنامههای متداول، فرآیند کوتاهتری دارد. در مقابل، انتشار اوراق بزرگ معمولاً به قراردادهای ضمانت بانکی و تأییدیههای بیشتری نیاز دارد.
موضوع دیگری که در حال بررسی است، سادهسازی برخی الزامات مربوط به گزارشهای حسابرسی در فرآیند انتشار اوراق کوچک است. اگر این اصلاحات به تصویب برسد، میتواند سرعت تأمین مالی شرکتها را افزایش دهد.
ضمانت شخص ثالث و بازار نوآفرین
به امکان استفاده از ضمانت شخص ثالث در تأمین مالی اشاره کردید. این روش چگونه عمل میکند و چه محدودیتهایی دارد؟
استفاده از ضمانت شخص ثالث بیشتر در حوزه تأمین مالی جمعی کاربرد دارد.
در حال حاضر، سقف تأمین مالی هر طرح در این حوزه ۱۰۰ میلیارد تومان است. بر اساس دستورالعملهای فرابورس، بخشی از طرحهای تأمین مالی جمعی میتوانند با استفاده از ضمانت شخص ثالث تأمین مالی شوند. طبق ضوابط مورد اشاره، این ظرفیت تا ۱۵ درصد طرحهای هر سکو در نظر گرفته شده است.
در این روش، بهجای آنکه یک بانک ضمانت بازپرداخت را بر عهده بگیرد، یک شرکت یا شخص حقوقی معتبر میتواند بهعنوان ضامن وارد شود. البته استفاده از این روش با چالشهایی همراه است.
سرمایهگذاران معمولاً نسبت به طرحهایی که دارای ضمانتنامه بانکی هستند، اطمینان بیشتری دارند؛ چراکه در صورت بروز مشکل در بازپرداخت، انتظار دارند بانک ضامن تعهدات را ایفا کند. به همین دلیل، ممکن است طرحهایی که با ضمانت شخص ثالث ارائه میشوند، در جذب منابع با دشواری بیشتری مواجه باشند.
با این حال، اعتبار و سابقه شرکت متقاضی اهمیت زیادی دارد. برای مثال، شرکتی که در گذشته چند طرح تأمین مالی جمعی را با ضمانت بانکی اجرا کرده و تمام تعهدات خود را بهموقع انجام داده است، ممکن است در طرحهای بعدی بتواند با استفاده از ضمانت شخص ثالث نیز اعتماد سرمایهگذاران را جلب کند. بنابراین، این ابزار در بازار وجود دارد، اما میزان موفقیت آن به اعتبار شرکت، سابقه بازپرداخت تعهدات و اعتماد سرمایهگذاران بستگی دارد.
به نظر شما چه ابزار یا تحول جدیدی در بازار سرمایه میتواند به توسعه تأمین مالی شرکتها کمک کند؟
یکی از اتفاقات مهمی که در سالهای اخیر در بازار سرمایه رخ داده، راهاندازی بازار نوآفرین فرابورس است. به اعتقاد من، ایجاد این بازار تحول مهمی بود؛ زیرا امکان ورود شرکتهای کوچکتر، بهویژه شرکتهای دانشبنیان و کسبوکارهای نوآور، را به بازار سرمایه فراهم کرد.
پیش از این، بسیاری از این شرکتها به دلیل اندازه کوچک یا شرایط خاص فعالیت خود، امکان حضور در بازارهای اصلی بورس و فرابورس را نداشتند. اما بازار نوآفرین این فرصت را ایجاد کرده است که شرکتها در مقیاس کوچکتر وارد بازار سرمایه شوند.
یکی از مزیتهای مهم این اتفاق، آشنایی شرکتها با ساختارهای مالی، الزامات افشا، مقررات و فرآیندهای بازار سرمایه است. این شرکتها میتوانند پس از رشد و توسعه فعالیت خود، برای انتقال به تابلوهای بالاتر اقدام کنند. برای نمونه، یکی از شرکتهایی که در بازار نوآفرین فعالیت داشت، پس از حدود یک سال توانست شرایط انتقال به تابلوی بالاتر فرابورس را به دست آورد. این موضوع نشان میدهد بازار نوآفرین میتواند مسیر رشد و ارتقای جایگاه شرکتها در بازار سرمایه باشد.
در حوزه بازار بدهی نیز معتقدم ظرفیت نوآوری بالایی وجود دارد. ابزارهای جدیدی که در سالهای اخیر طراحی شدهاند، با هدف تسهیل و کوتاهکردن فرآیند تأمین مالی شرکتها شکل گرفتهاند. یکی از نمونههای آن، اوراق مرابحه کوچک است که طراحی و توسعه آن حاصل تلاش فعالان و متخصصان این حوزه، از جمله همکاران ما در مجموعه ترنج بوده است.
به اعتقاد من، از نظر تنوع ابزارهای مالی، بازار سرمایه ایران ظرفیت قابل توجهی دارد و ابزارهای متنوعی مشابه بازارهای مالی توسعهیافته در آن وجود دارد. البته ممکن است عمق و اندازه بازار سرمایه ایران با بازارهای بزرگ جهانی قابل مقایسه نباشد، اما از نظر تنوع ابزارها، ظرفیتهای مناسبی ایجاد شده است.
عرضه اولیه، شفافیت و اعتبار شرکتها
چه شرکتهایی باید به عرضه اولیه سهام یا IPO فکر کنند؟ این روش چه مزایایی برای بنگاهها دارد؟
عرضه اولیه سهام مزایای متعددی برای شرکتها دارد؛ یکی از این مزایا، امکان تأمین مالی است؛ اما به نظر من، یکی از مهمترین مزیتهای عرضه اولیه، برندسازی و افزایش اعتبار شرکت است. وقتی یک شرکت وارد بورس یا فرابورس میشود، نام و فعالیت آن در معرض دید بخش گستردهتری از جامعه قرار میگیرد.
ما بارها در جلسات با شرکتها مشاهده کردهایم که با وجود امکان استفاده از روشهای سادهتر تأمین مالی، مدیران آنها تمایل دارند مسیر عرضه اولیه را دنبال کنند. یکی از دلایل این موضوع، تجربه شرکتهای رقیب است.
برای مثال، ممکن است یک شرکت مشاهده کند که رقیب آن با ورود به بورس، توانسته اعتبار و شناختهشدن بیشتری در بازار به دست آورد. همین موضوع باعث میشود مدیران شرکت به عرضه اولیه بهعنوان ابزاری برای توسعه برند و جایگاه تجاری خود نگاه کنند.
البته ورود به بورس صرفاً به معنای درج نام شرکت روی تابلوی معاملات نیست. شرکتی که قصد ورود به بازار سرمایه را دارد، باید مجموعهای از الزامات مالی، حسابداری، حقوقی و حاکمیت شرکتی را رعایت کند.
شفافیت صورتهای مالی، پرداخت مالیات، رعایت الزامات سرمایه ثبتی، تعداد سهامداران و سایر شرایط پذیرش، از جمله مواردی است که متناسب با بازار و تابلوی موردنظر بررسی میشود. بنابراین، هر شرکتی نمیتواند بدون فراهمکردن مقدمات لازم وارد بورس شود.
در کنار تأمین مالی و برندسازی، یکی دیگر از مزایای پذیرش شرکتها در بورس و فرابورس، برخورداری از برخی مشوقها و معافیتهای مالیاتی است. میزان این مزایا به بازار و تابلویی بستگی دارد که شرکت در آن پذیرفته میشود؛ در واقع، قانونگذار در مقابل پذیرش الزامات شفافیت و افشای اطلاعات، امتیازاتی برای شرکتها در نظر گرفته است. این مشوقها میتوانند یکی از انگیزههای مهم شرکتها برای ورود به بازار سرمایه باشند.
آیا ورود شرکتها به بورس از نظر جلب اعتماد سرمایهگذاران نیز مزیتی ایجاد میکند؟
قطعاً یکی از مزایای مهم ورود شرکتها به بازار سرمایه، افزایش اعتماد سرمایهگذاران است. شرکتی که در بورس پذیرفته میشود، تحت نظارت نهادهای قانونی و مقرراتی قرار میگیرد و موظف است اطلاعات مالی و عملکردی خود را بهصورت شفاف منتشر کند. این شفافیت به سرمایهگذاران کمک میکند شناخت دقیقتری از وضعیت شرکت، فعالیتها و عملکرد آن داشته باشند.
ما در نظام پولی کشور تجربههایی از بروز مشکل در برخی مؤسسات مالی و اعتباری داشتهایم. در مقابل، ساختار نظارتی بازار سرمایه و الزامات افشای اطلاعات، سازوکارهای مشخصی برای نظارت بر شرکتها و حمایت از حقوق سرمایهگذاران ایجاد کرده است. به همین دلیل، حضور یک شرکت در بازار سرمایه میتواند بر اعتبار برند و اعتماد عمومی به آن تأثیر مثبت داشته باشد.
البته این موضوع به معنای حذف کامل ریسک سرمایهگذاری نیست، بلکه به معنای وجود چارچوبهای نظارتی و اطلاعاتی شفافتر است.
با وجود این مزایا، چرا بسیاری از شرکتها برای ورود به بورس با دشواری مواجه میشوند؟
باید صادقانه بگوییم که فرآیند پذیرش و عرضه اولیه سهام، فرآیندی نسبتاً دشوار و زمانبر است. دلیل این موضوع نیز تعدد بررسیها، الزامات و تأییدیههایی است که شرکت باید دریافت کند. در تأمین مالی، یکی از موضوعات بسیار مهم برای شرکتها این است که منابع موردنیاز چه زمانی در اختیارشان قرار میگیرد.
به همین دلیل، ما معمولاً به شرکتها یک بسته تأمین مالی پیشنهاد میکنیم. در این بسته، ابزارهای مختلف را متناسب با شرایط شرکت بررسی میکنیم و ممکن است پیشنهاد دهیم ابتدا از روشهایی مانند تأمین مالی جمعی یا انتشار اوراق استفاده شود و در مراحل بعدی، شرکت برای عرضه اولیه آماده شود.
بنابراین، عرضه اولیه لزوماً نخستین و سریعترین گزینه تأمین مالی نیست. گاهی بهتر است شرکت ابتدا از ابزارهای دیگر برای تأمین نیازهای مالی خود استفاده کند و همزمان زیرساختهای لازم برای ورود به بورس را فراهم سازد.
به کسبوکارهای نوپا و شرکتهایی که در مراحل اولیه رشد قرار دارند چه توصیهای میکنید تا در آینده بتوانند از ظرفیتهای بازار سرمایه استفاده کنند؟
مهمترین توصیه بنده، همانطور که اشاره شد، این است که شرکتها از ابتدای فعالیت، نظام مالی و حسابداری شفافی داشته باشند. بهتر است کسبوکارهایی که از ابتدا به رشد و ورود به بازار سرمایه فکر میکنند، از حسابرسان معتمد سازمان بورس استفاده کنند.
من بارها مشاهده کردهام که یک شرکت در مقطعی به تأمین مالی نیاز پیدا میکند، اما تازه در همان زمان متوجه میشود که باید صورتهای مالی حسابرسیشده توسط حسابرس معتمد بورس داشته باشد؛ در حالیکه اگر این موضوع از ابتدا مورد توجه قرار گرفته باشد، فرآیند تأمین مالی بسیار سادهتر خواهد شد.
حسابرس معتمد بورس نیز همان وظایف حرفهای حسابرسی را انجام میدهد، با این تفاوت که در فهرست حسابرسان مورد تأیید سازمان بورس قرار دارد.
توصیه دیگر من این است که شرکتها از همان ابتدا به دنبال شفافیت واقعی باشند.
نباید ساختار مالی شرکت بهگونهای طراحی شود که صرفاً با هدف کاهش مالیات، سود کمتری نشان داده شود یا اطلاعات مالی بهصورت غیرشفاف ثبت شود. ممکن است چنین رویکردی در کوتاهمدت برای برخی مدیران جذاب به نظر برسد، اما در بلندمدت مانع استفاده شرکت از فرصتهای تأمین مالی و ورود به بازار سرمایه خواهد شد.
در مقابل، شرکتی که از ابتدا شفاف عمل کرده باشد، در مراحل رشد میتواند از ظرفیتهای بازار سرمایه و حتی مشوقهای مالیاتی مربوط به شرکتهای پذیرفتهشده استفاده کند. بنابراین، شفافیت مالی باید از ابتدای فعالیت شرکت بهعنوان یک اصل مدیریتی مورد توجه قرار گیرد.
فرصت تأمین مالی برای صنایع مختلف
آیا محدودیت خاصی از نظر نوع صنعت یا حوزه فعالیت برای تأمین مالی از بازار سرمایه وجود دارد؟
بهطور کلی، ابزارهای بازار سرمایه به صنعت خاصی محدود نیستند. شرکتهای تولیدی، خدماتی، بازرگانی، ساختمانی، دانشبنیان و مجموعههای فعال در حوزههای مختلف اقتصادی میتوانند متناسب با شرایط خود از این ابزارها استفاده کنند.
برای مثال، در بورس کالا ابزارهای تأمین مالی مبتنی بر محصولات کشاورزی نیز مورد استفاده قرار گرفتهاند. در سالهای اخیر، تجربه انتشار اوراق سلف بر مبنای محصولاتی مانند کیوی و برخی محصولات دیگر وجود داشته است. این موضوع نشان میدهد تأمین مالی از طریق بازار سرمایه صرفاً مختص صنایع بزرگی مانند فولاد، پتروشیمی و آلومینیوم نیست.
حتی محصولاتی که در زندگی روزمره مردم شناختهشدهاند نیز میتوانند مبنای طراحی ابزارهای تأمین مالی قرار گیرند. البته انتخاب ابزار مناسب به ماهیت فعالیت شرکت، نوع محصول، جریان درآمدی، وضعیت مالی و سایر الزامات قانونی بستگی دارد.
به همین دلیل، تاکید میکنم که تقریباً برای هر نوع فعالیت اقتصادی میتوان ظرفیتهای بازار سرمایه را بررسی کرد، مشروط بر اینکه شرکت الزامات اولیه، بهویژه شفافیت مالی و حسابرسی معتبر را رعایت کرده باشد.
آیا سکوهای تأمین مالی جمعی نیز برای پذیرش طرحها محدودیتهایی دارند؟
بله، در حوزه تأمین مالی جمعی، علاوه بر الزامات قانونی و مقرراتی، سیاستهای داخلی سکوها نیز اهمیت دارد. هر سکو ممکن است بر اساس منابع، ظرفیت جذب سرمایه و سیاست مدیریت ریسک خود، اولویتهای مشخصی برای پذیرش طرحها داشته باشد.
برای مثال، ممکن است یک سکو برای دوره مشخصی حدود ۳۰۰ میلیارد تومان ظرفیت تأمین مالی در نظر گرفته باشد. در چنین شرایطی، ممکن است ترجیح دهد این منابع را میان ۱۰ طرح ۳۰ میلیارد تومانی توزیع کند، بهجای آنکه تمام ظرفیت را به یک شرکت اختصاص دهد. این تصمیم میتواند با هدف تنوعبخشی به طرحها و مدیریت ریسک انجام شود.
بنابراین، شرکتها هنگام مراجعه به سکوهای تأمین مالی جمعی باید علاوه بر شرایط خود، به سیاستهای پذیرش طرح و ظرفیت تأمین مالی آن سکو نیز توجه کنند. در مجموع، معتقدم بازار سرمایه از تنوع ابزارهای مناسبی برای تأمین مالی شرکتها برخوردار است و بنگاهها باید با شناخت دقیق این ظرفیتها، متناسب با نیاز و شرایط خود از آنها استفاده کنند.
پایان گفتوگو