


به گزارش کاپیتانپرس، سرمایهگذاری خصوصی و خطرپذیر، با وجود گسترش ابزارهای مالی و افزایش تعداد صندوقهای فعال، هنوز جایگاه متناسبی با ظرفیتهای اقتصاد ایران پیدا نکرده است. ساختار اقتصاد مبتنی بر منابع طبیعی، جذابیت بازده کوتاهمدت در بازارهای سنتی، محدودیتهای مقرراتی و دشواری تامین مالی شرکتهای فناورانه، بخشی از مسائلی هستند که توسعه این حوزه را تحت تاثیر قرار دادهاند.
در این میان، تجربه نهادهای مالی فعال در سرمایهگذاری خطرپذیر میتواند تصویری روشنتر از موانع موجود ارائه دهد؛ بهویژه مجموعههایی که علاوه بر تاسیس صندوق، فرآیند جذب سرمایهگذاران، ارزیابی کسبوکارها، انعقاد قرارداد و مدیریت شرکتهای سرمایهپذیر را تجربه کردهاند.
شرکت سرمایهگذاری دی با ورود به حوزه سرمایهگذاری خصوصی و ایجاد دو صندوق جسورانه ارغوان و سیب، تجربهای از فرصتها و دشواریهای فعالیت در این بازار به دست آورده است؛ تجربهای که از طراحی ساختار صندوقها و جذب سرمایهگذاران آغاز میشود و تا ارزیابی شرکتهای متقاضی، مدیریت سرمایهگذاریها و برنامهریزی برای خروج ادامه پیدا میکند.
کاپیتانپرس در گفتوگویی اختصاصی با سید محمدعلی عبادی- مدیرعامل و عضو هیأت مدیره شرکت سرمایهگذاری دی و همچنین از مدیران فعال در حوزه سرمایهگذاری خصوصی- ضمن تشریح تجربه تاسیس و مدیریت صندوقهای جسورانه ارغوان و سیب، به بررسی ساختار اقتصادی این صندوقها، معیارهای انتخاب شرکتهای سرمایهپذیر، فرصتهای سرمایهگذاری در حوزه فناوری و چالشهای خروج از سرمایهگذاری پرداخت.
مشروح این گفتوگو را در ادامه میخوانید:
بازار خصوصی؛ ظرفیتی که در اقتصاد ایران کمتر توسعه یافته است
جناب عبادی، لطفاً در ابتدا درباره حوزه فعالیت مجموعه و رویکرد آن در سرمایهگذاری خصوصی توضیح دهید تا با ساختار آن بیشتر آشنا شویم.
یکی از مهمترین تجربیاتی که طی سالهای فعالیت در مجموعههای مختلف و مشارکت در ایجاد نهادهای مالی به دست آوردهام، اهمیت نهادسازی، بهویژه در حوزه مالی و سرمایهگذاری است.
در حال حاضر، فعالیت ما در شرکتی با ماموریت سرمایهگذاری در حوزه سهام خصوصی یا Private Equity متمرکز شده است؛ حوزهای که با وجود ظرفیتهای قابلتوجه، هنوز به اندازه کافی در اقتصاد ایران توسعه نیافته است.
برای شناخت جایگاه سرمایهگذاری خصوصی، ابتدا باید میان بازار عمومی و بازار خصوصی تفاوت قائل شد. بازار عمومی یا Public Market عمدتاً با خریدوفروش سهام شرکتهای پذیرفتهشده در بورس شناخته میشود، اما بازار خصوصی یا Private Market، سرمایهگذاری در داراییها و شرکتهایی را در بر میگیرد که در بازارهای عمومی معامله نمیشوند.
بازار خصوصی در مقایسه با بازار عمومی از شفافیت و نقدشوندگی کمتری برخوردار است و سرمایهگذار ریسک بیشتری میپذیرد؛ در مقابل، امکان دستیابی به بازده بالاتر نیز وجود دارد.
بااینحال، ساختار اقتصاد ایران یکی از عوامل محدودکننده توسعه این بازار است. اقتصاد کشور عمدتاً دولتمحور و متکی بر منابع طبیعی شکل گرفته و ترکیب شرکتهای بزرگ حاضر در بازار سرمایه نیز بازتاب همین ویژگی است.
بخش مهمی از شرکتهای بزرگ بورسی در حوزههایی فعالیت میکنند که مزیت اقتصادی آنها به دسترسی به منابع طبیعی و نهادههای ارزان وابسته است. شرکتهای پتروشیمی گازی از دسترسی به خوراک گاز بهره میبرند و بخش قابلتوجهی از فعالیت شرکتهای معدنی نیز بر منابع معدنی کشور استوار است.
در مقابل، سهم شرکتهای فناوریمحور در بازار سرمایه ایران محدود است؛ درحالیکه در اقتصادهای توسعهیافته، شرکتهای مبتنی بر فناوری و نوآوری جایگاه برجستهتری دارند.
ساختار بازار سرمایه هر کشور، بازتابی از ساختار اقتصاد آن است. در اقتصادی که بخش بزرگی از فعالیتها به منابع طبیعی وابسته است، نمیتوان انتظار داشت سرمایهگذاری در فناوری و شرکتهای خصوصی، بدون تغییر شرایط اقتصادی، بهسرعت توسعه پیدا کند.
رشد سالانه ۲۶ درصدی سرمایهگذاری خصوصی در جهان
از ابتدای دهه ۲۰۰۰ میلادی، سرمایهگذاریهای جایگزین یا Alternative Investments بهتدریج جایگاه مهمتری در سبد دارایی سرمایهگذاران پیدا کردهاند.
یکی از ویژگیهای این گروه از سرمایهگذاریها، امکان بهبود ترکیب ریسک و بازده سبد دارایی است. درحالیکه معمولا پذیرش ریسک بیشتر با انتظار بازده بالاتر همراه است، سرمایهگذاریهای جایگزین به دلیل ویژگیهای متفاوت و نوع ارتباط با سایر داراییها، میتوانند در برخی ترکیبها به کاهش ریسک کل سبد و افزایش بازده مورد انتظار کمک کنند.
بررسی آمارهای سالهای ۲۰۰۴ تا ۲۰۲۴ نشان میدهد اندازه بازار سرمایهگذاریهای جایگزین بهطور متوسط سالانه حدود ۱۱ درصد افزایش یافته است. در همین دوره، نرخ رشد سالانه مرکب سرمایهگذاری در سهام خصوصی یا Private Equity حدود ۲۶ درصد بوده است.
این ارقام نشاندهنده افزایش اهمیت بازار خصوصی در صنعت سرمایهگذاری جهان است؛ بازاری که به یکی از بخشهای مهم فعالیت نهادهای مالی تبدیل شده است.
نهادسازی برای حفظ سرمایه و تجربه مدیریتی
شرکت سرمایهگذاری با چه رویکردی وارد این حوزه شد و چه ساختاری برای فعالیتهای خود ایجاد کرد؟
از ابتدای فعالیت، تلاش کردیم ساختاری شکل بگیرد که با تغییر مدیران، تجربیات و تصمیمهای پیشین از بین نرود.
در برخی مجموعهها، تغییر مدیریت به تغییر بخش بزرگی از نیروی انسانی و توقف یا تغییر مسیر فعالیتها منجر میشود. هدف ما ایجاد ساختاری بود که بتواند مستقل از حضور افراد به فعالیت خود ادامه دهد.
حساسیت در طراحی این ساختار، آغاز فعالیت را با تاخیر همراه کرد، اما در نهایت زمینه تاسیس دو صندوق سرمایهگذاری جسورانه ارغوان و سیب فراهم شد.
همچنین ایجاد یک نهاد مالی دیگر در دستور کار قرار دارد و مذاکراتی نیز برای فعالسازی مجدد یک شتابدهنده در جریان است.
در زنجیره سرمایهگذاری، هرچه از مراحل ابتدایی به سمت مراحل بالاتر رشد شرکتها و سرمایهگذاری خصوصی حرکت کنیم، معمولا با کسبوکارهای بالغتر و ریسک کمتر مواجه میشویم.
مراحل بالاتر سرمایهگذاری برای نهادهای مالی بزرگ مناسبتر است؛ زیرا سرمایهگذاری در مراحل اولیه با ریسک و الزامات خاصی همراه است که پذیرش آن برای مجموعههای بزرگ دشوارتر خواهد بود.
بر همین اساس، فعالیت در حوزه سرمایهگذاری خطرپذیر و ایجاد صندوقهای جسورانه بهعنوان نقطه آغاز انتخاب شد.
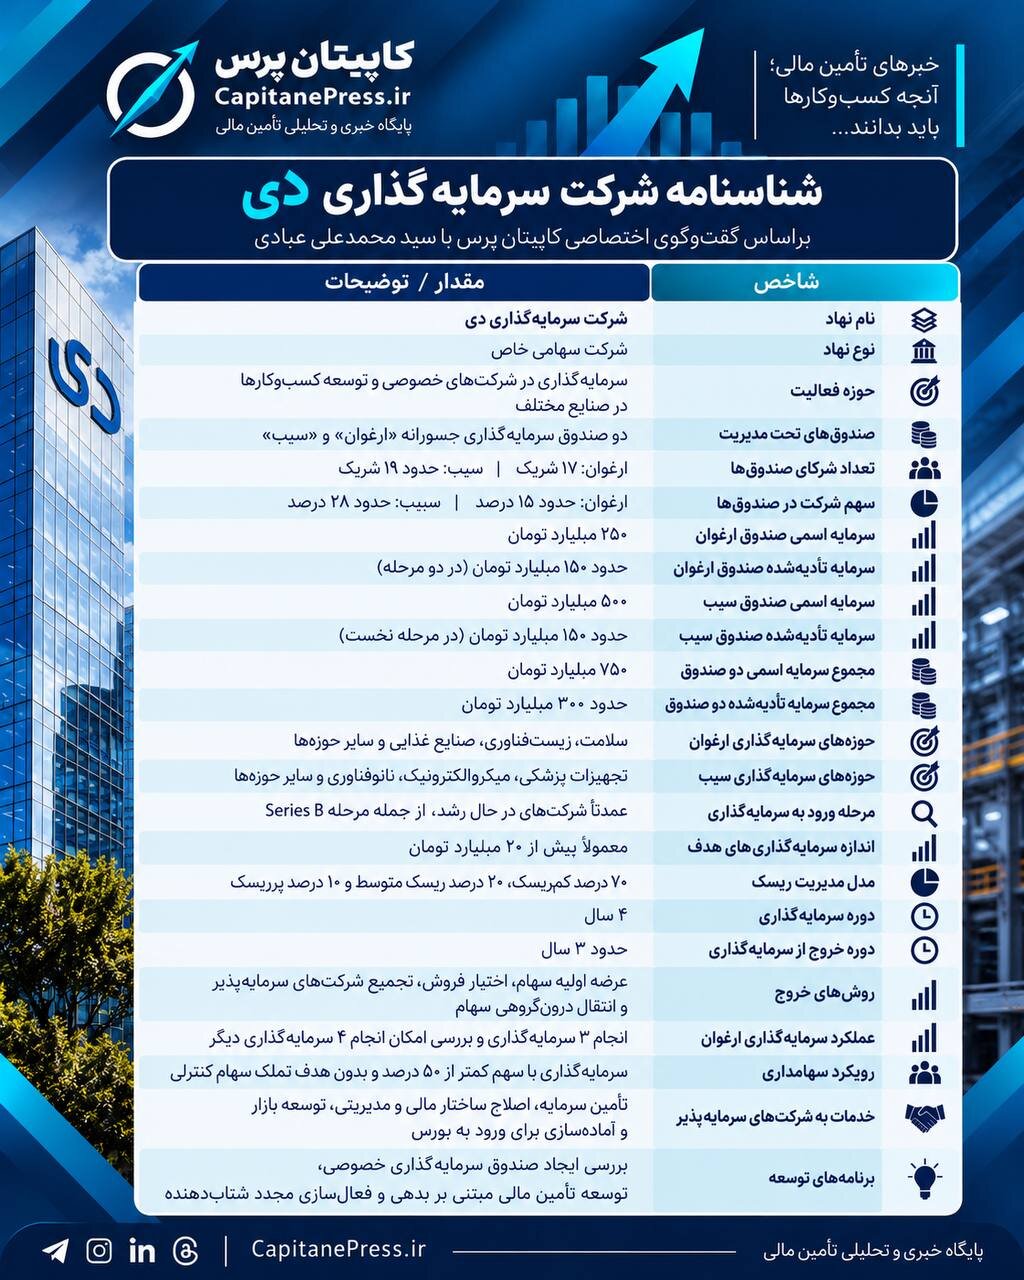
۱۷ شریک در ارغوان و حدود ۱۹ شریک در سیب
صندوق ارغوان ۱۷ شریک دارد و تعداد شرکای صندوق سیب نیز حدود ۱۹ مجموعه است.
در هر صندوق سه سهامدار ممتاز حضور دارند و تصمیمهای سرمایهگذاری در کمیته سرمایهگذاری بررسی میشود.
هدف از این ساختار، کاهش وابستگی صندوقها به تغییرات مدیریتی است؛ حضور سه سهامدار ممتاز، احتمال تغییر همزمان مدیریت تمام مجموعههای تصمیمگیر را کاهش میدهد و به حفظ حافظه سازمانی و استمرار فعالیت کمک میکند.
صندوقهای بورسی؛ شفافیت بیشتر، سرعت تصمیمگیری کمتر
با وجود امکان فعالیت در قالب صندوقها و شرکتهای سرمایهگذاری خطرپذیر غیربورسی، چرا ساختار صندوقهای جسورانه بورسی را انتخاب کردید؟
حدود ۱۹ صندوق جسورانه بورسی در کشور فعالیت دارند و صندوقهای ارغوان و سیب از نظر تعداد سهامداران، در مقایسه با بسیاری از صندوقهای موجود، ساختار متفاوتی دارند.
حضور سرمایهگذاران بیشتر میتواند ظرفیتهای متنوعی برای صندوق ایجاد کند، اما دستیابی به اجماع و ایجاد زبان مشترک میان سهامداران را نیز دشوارتر میکند.
تفاوت اصلی صندوقهای بورسی و غیربورسی را باید در دو شاخص چابکی و شفافیت جستوجو کرد.
صندوقهای غیربورسی معمولا از انعطافپذیری بیشتری برخوردارند و میتوانند فرآیند تصمیمگیری و انعقاد قراردادهای سرمایهگذاری را با سرعت بیشتری انجام دهند.
در مقابل، صندوقهای جسورانه بورسی تابع مقررات و الزامات سازمان بورس و اوراق بهادار هستند. این الزامات اگرچه ممکن است سرعت فعالیت را کاهش دهند، اما شفافیت بیشتری ایجاد میکنند.
یکی از مزیتهای ساختار بورسی، امکان همراهی با شرکتهای سرمایهپذیر در مسیر اصلاح ساختار مالی و مدیریتی و آمادهسازی برای ورود به بازار سرمایه است.
بسیاری از شرکتهای متقاضی سرمایهگذاری، علاوه بر تامین منابع مالی، به دنبال استفاده از تجربه نهاد مالی برای اصلاح ساختارهای داخلی و آمادهشدن برای مراحل بعدی رشد هستند.
تاثیر نهاد مالی مادر بر رفتار سرمایهگذاری صندوقها
در بررسی عملکرد حدود ۱۶ تا ۲۰ صندوق جسورانه بورسی، یکی از نتایج قابلتوجه، تاثیر ماهیت نهاد مالی مادر بر رفتار سرمایهگذاری صندوقها بود.
صندوقهایی که از دل نهادهای مالی با ساختار نظارتی سختگیرانهتر شکل گرفتهاند، معمولا فرآیند بررسی طولانیتری دارند، ریسک کمتری میپذیرند و بیشتر به سرمایهگذاری در شرکتهای بالغتر تمایل نشان میدهند.
در مقابل، صندوقهایی که ریشه در اکوسیستم استارتاپی دارند، عموماً منعطفتر عمل میکنند، سرعت تصمیمگیری بالاتری دارند و ریسک بیشتری میپذیرند؛ هرچند احتمال شکست سرمایهگذاریها نیز در آنها بیشتر است.
این تفاوت تا حد زیادی از فرهنگ و ساختار سازمانی نهاد مالی مادر ناشی میشود.
صندوقهای جسورانه بورسی وابسته به نهادهای مالی شناختهشده برای سرمایهگذاری در مراحل بالاتر رشد شرکتها مناسبتر هستند. در این مراحل، شرکت به بلوغ بیشتری رسیده و ممکن است بتوان طی یک تا سه سال، با انجام اصلاحات لازم، آن را برای عرضه اولیه سهام آماده کرد.
نقش متولی در طولانیشدن فرآیند سرمایهگذاری
الزامات نظارتی صندوقهای بورسی، یکی از عوامل کاهش چابکی آنهاست.
در ساختار این صندوقها، متولی بهعنوان امین سرمایهگذاران حضور دارد و برخی قراردادها و فرآیندها باید به تایید آن برسد.
این سازوکار به افزایش شفافیت و نظارت کمک میکند، اما ممکن است مدتزمان بررسی و نهاییشدن سرمایهگذاری را افزایش دهد.
انتخاب میان ساختار بورسی و غیربورسی باید متناسب با مرحله سرمایهگذاری و اهمیت نسبی چابکی و شفافیت انجام شود. هرچه اندازه سرمایهگذاری افزایش یابد و شرکت به مراحل بالاتر رشد نزدیکتر شود، مزیتهای ساختار بورسی نیز بیشتر نمایان خواهد شد.
مدیریت صندوقهای جسورانه توجیه اقتصادی کافی ندارد
با توجه به تجربه تاسیس و مدیریت صندوقهای بورسی، اگر امروز دوباره در نقطه آغاز قرار بگیرید، همین ساختار را انتخاب میکنید؟
با توجه به تجربهای که به دست آوردهایم، احتمالا دوباره همین مسیر را انتخاب نمیکنیم؛ دریافت تاییدیه نهاد ناظر میتواند به جلب اعتماد سرمایهگذاران نهادی کمک کند، اما محدودیتهای اجرایی و ساختار اقتصادی صندوقهای جسورانه، جذابیت مدیریت آنها را کاهش داده است.
یکی از مشکلات اساسی این صنعت، اقتصادینبودن فعالیت مدیریت صندوقها در چارچوب مقررات موجود است.
کارمزد دو درصدی و سهم ۲۰ درصدی مدیر از سود
درآمد مدیر صندوقهای جسورانه معمولا از دو بخش تشکیل میشود؛ کارمزد مدیریت یا Management Fee و سهم مدیر از سود سرمایهگذاریها یا Carried Interest.
در ساختار فعلی، کارمزد مدیریت حدود دو درصد سرمایه تادیهشده صندوق است و در کنار آن، سهمی معادل ۲۰ درصد از سود سرمایهگذاریها نیز برای مدیر در نظر گرفته میشود.
البته دریافت سهم مدیر از سود، مشروط به تحقق بازده مشخصی است.
در صندوق سیب که مجوز فعالیت آن بهتازگی دریافت شده، کارمزد مدیریت دو درصد سرمایه تادیهشده تعیین شده است.
سهم مدیر از سود نیز معادل ۲۰ درصد سود مازاد بر آستانهای است که براساس دو برابر نرخ سود بانکی اعلامی بانک مرکزی محاسبه میشود.
برای مثال، اگر نرخ سود بانکی ۲۳ درصد باشد، آستانه موردنظر به ۴۶ درصد میرسد؛ بنابراین، تا زمانیکه بازده سرمایهگذاری از این سطح فراتر نرود، سهمی از سود به مدیر تعلق نخواهد گرفت.
دستیابی به چنین بازدهی در کسبوکارهایی که در اقتصاد واقعی فعالیت میکنند و از منابع یا نهادههای ارزان برخوردار نیستند، بسیار دشوار است.
شرکتهای فناورانه باید محصول توسعه دهند، بازار ایجاد کنند، هزینههای تولید را بپردازند و در شرایط رقابتی فعالیت کنند. در چنین فضایی، دستیابی به بازدههای بسیار بالا بهسادگی امکانپذیر نیست.
وقتی احتمال تحقق درآمد ناشی از سهم سود محدود باشد و کارمزد مدیریت نیز هزینههای فعالیت را پوشش ندهد، مدیریت صندوق جسورانه جذابیت اقتصادی کافی نخواهد داشت.
چرا مدیران حرفهای بخش خصوصی وارد این صنعت نمیشوند؟
بسیاری از فعالان خصوصی حوزه سرمایهگذاری خطرپذیر در عمل سرمایه خود را مدیریت میکنند و حتی در مواردی که موفق به جذب منابع دیگران شدهاند، فرآیند جذب سرمایه دشوار و زمانبر بوده است.
زمانیکه مدیریت منابع دیگران درآمد متناسبی ایجاد نکند، انگیزه تشکیل شرکتهای تخصصی مدیریت دارایی نیز کاهش مییابد.
تفاوت ساختار کارمزد صندوق ارغوان با مدل جدید، نمونهای از تغییر شرایط اقتصادی مدیریت صندوقهاست.
صندوق ارغوان در سال ۱۴۰۱ مجوز فعالیت دریافت کرد و در آن زمان، کارمزد مدیریت معادل یک درصد سرمایه اسمی صندوق بود.
در مدل جدید، مبنای محاسبه کارمزد به سرمایه تادیهشده تغییر کرده است.
این تفاوت با توجه به ماهیت تامین سرمایه مرحلهای صندوقهای جسورانه اهمیت دارد؛ چراکه تمام سرمایه اسمی صندوق از ابتدا دریافت نمیشود و منابع در چند مرحله تامین میشوند.
در ساختار صندوقهای ما، ابتدا ۳۰ درصد سرمایه دریافت میشود و پس از سرمایهگذاری ۸۰ درصد منابع این مرحله، فراخوان تادیه ۳۰ درصد بعدی صادر خواهد شد.
این فرآیند تا تکمیل سرمایه ادامه پیدا میکند.
دوره سرمایهگذاری صندوق چهار سال و دوره خروج از سرمایهگذاریها حدود سه سال تعیین شده است.
محاسبه کارمزد براساس سرمایه تادیهشده باعث میشود درآمد مدیر در سالهای ابتدایی محدود باشد؛ درحالیکه هزینههای کارشناسی، حقوقی، مدیریتی و نیروی انسانی از همان ابتدا وجود دارند.
در بخش خصوصی مدیران حرفهای و توانمندی حضور دارند که میتوانند مدیریت صندوقهای سرمایهگذاری خطرپذیر را بر عهده بگیرند، اما جذب و حفظ این افراد مستلزم پرداخت بسته جبران خدمات متناسب با تخصص و عملکرد آنهاست.
اگر ساختار اقتصادی صندوق چنین امکانی را فراهم نکند، توسعه شرکتهای حرفهای مدیریت دارایی در حوزه سرمایهگذاری خطرپذیر با محدودیت مواجه خواهد شد.
احتیاط نهاد ناظر در توسعه صندوقهای جسورانه
سرمایهگذاری خطرپذیر هنوز در ایران به بلوغ کافی نرسیده و ابهامات زیادی در این حوزه وجود دارد؛!به همین دلیل، به نظر میرسد نهاد ناظر نیز با احتیاط بیشتری با آن برخورد میکند.
این صنعت برای سازمان بورس مسئولیتها و چالشهای خاصی دارد. ممکن است برخی سرمایهگذاریها به نتیجه نرسند و مدیران صندوق یا نهاد ناظر با پرسشهای متعددی مواجه شوند.
برای مثال، اکنون برخی صندوقها به پایان دوره فعالیت خود نزدیک شدهاند، اما هنوز خروج موفقی از سرمایهگذاریهایشان نداشتهاند.
در چنین شرایطی، این پرسش مطرح میشود که تکلیف داراییهای صندوق چه خواهد شد و چگونه باید فعالیت آن به پایان برسد.
به نظر میرسد همین ابهامات باعث شده نهاد ناظر در طراحی مقررات جانب احتیاط را بیشتر رعایت کند. البته این برداشت شخصی من است و در گفتوگو با برخی فعالان این حوزه نیز دیدگاههای مشابهی مطرح شده است.
اقتصاد متکی بر منابع طبیعی؛ مانعی در برابر توسعه سرمایهگذاری خطرپذیر
با وجود استقبال اولیه از صندوقهای جسورانه، به نظر میرسد جذابیت این حوزه برای سرمایهگذاران بهتدریج کاهش یافته است. علت این اتفاق چیست؟
برای پاسخ به این پرسش باید ابتدا ساختار اقتصاد ایران را بررسی کرد.
بخش قابلتوجهی از اقتصاد کشور مبتنی بر منابع طبیعی و فعالیتهای دولتی است و ذائقه عمده سرمایهگذاران نیز به سمت سرمایهگذاریهایی با افق سودآوری کوتاهمدت تمایل دارد.
اگر اندازه بازار سرمایه ایران را در نظر بگیریم، بهطور میانگین با بازاری حدود ۱۰۰ میلیارد دلار مواجه هستیم که در مقایسه با بازارهای اقتصادهای توسعهیافته بسیار کوچک است.
در اقتصادهای پیشرفته، شرکتهای فناوریمحور و نهادهای فعال در سرمایهگذاری خصوصی و خطرپذیر سهم قابلتوجهی دارند، اما ساختار اقتصاد ایران با این مدل سازگاری کمتری دارد.
از حدود سال ۱۳۹۶، ادبیات سرمایهگذاری خطرپذیر در کشور توسعه پیدا کرد و در ابتدا استقبال زیادی از تاسیس صندوقهای جسورانه صورت گرفت؛ بااینحال، این روند بهتدریج کندتر شد؛ بخشی از این اتفاق به نوع نگاه سرمایهگذاران سنتی برمیگردد.
فرض کنید مدیر یک شرکت سرمایهگذاری میتواند سهام یک شرکت پتروشیمی را خریداری کند و انتظار بازدهی ۲۰ تا ۳۰ درصدی دلاری داشته باشد. درعینحال، هر زمان که بخواهد امکان فروش سهام و خروج از سرمایهگذاری را دارد؛ بازار برای او شناختهشده و شفاف است و نقدشوندگی نیز وجود دارد.
در چنین شرایطی، چرا باید وارد سرمایهگذاری جدیدی شود که ممکن است چهار سال زمان ببرد، نتیجه آن مشخص نباشد و در بهترین حالت، بازده مشابهی ایجاد کند؟
سرمایهگذاری در شرکتهای خصوصی و فناورانه علاوه بر این مسائل، با پیچیدگیهای حقوقی، نظارتی و مسئولیتهای بیشتری همراه است. خود ما در جریان جذب سرمایه برای یکی از صندوقها، تجربه مشابهی داشتیم.
در جلسه کمیته سرمایهگذاری یکی از سرمایهگذاران نهادی، برنامهها و اهداف صندوق را ارائه کردیم، اما پرسش آنها این بود که چرا باید وارد چنین سرمایهگذاری پیچیدهای شوند، درحالیکه امکان سرمایهگذاری در بازار سهام، کسب بازده مناسب و خروج در زمان دلخواه وجود دارد؟
واقعیت این است که پاسخ سادهای برای این پرسش نداشتیم.
ناترازی انرژی و آینده سودآوری صنایع بزرگ
بخشی از سودآوری صنایع بزرگ در اقتصاد ایران ناشی از شرایطی است که نمیتواند برای همیشه ادامه پیدا کند.
برای مثال، مدتی پیش گزارشی درباره وضعیت خوراک گازی پتروشیمیها تهیه کردیم و سناریوهای مختلفی را برای سال ۱۴۰۹ بررسی کردیم.
نتایج برخی سناریوها نگرانکننده بود. در یکی از آنها برآورد شده بود که ممکن است امکان تامین خوراک گازی صنایع تا حدود هشت ماه از سال با محدودیت مواجه شود.
اگر برای ناترازی انرژی و گاز کشور راهکار جدی در نظر گرفته نشود، این موضوع میتواند به یک بحران ملی تبدیل شود.
اقتصادی که بخشی از سودآوری آن بر دسترسی به منابع ارزان استوار شده، با محدودشدن این منابع با مشکلات جدی روبهرو خواهد شد.
ارز ترجیحی چگونه انگیزه سرمایهگذاری در تولید را کاهش میدهد؟
ما پیشتر درباره سیاست ارز ترجیحی نیز نگرانی مشابهی داشتیم.
حدود دو سال پیش، یک فرصت سرمایهگذاری در حوزه تجهیزات پزشکی، بهطور مشخص تولید پروتز زانو، به مجموعه بالادستی ارائه کردیم.
یکی از مشکلات اصلی آن بود که سیاست تخصیص ارز ترجیحی در برخی موارد، واردکننده را در موقعیت اقتصادی مناسبتری نسبت به تولیدکننده داخلی قرار میداد.
معتقد بودیم این وضعیت پایدار نیست؛ چراکه منابع ارزی و درآمدهای حاصل از منابع طبیعی نامحدود نیستند.
بنده گاهی از این منابع با تعبیر «ارثیه پدری» یاد میکنم؛ منابعی که بدون ایجاد ارزش افزوده واقعی در اختیار اقتصاد قرار گرفتهاند، اما همیشگی نیستند؛ اگر برای عبور از این شرایط برنامهریزی نکنیم، با شوکهای اقتصادی مواجه خواهیم شد.
بخشی از تحولات بازار دارو و تجهیزات پزشکی و افزایش چندبرابری قیمت برخی محصولات، نتیجه همین وضعیت است.
در بررسی طرحهای تجاری، با مواردی مواجه شدیم که نشان میداد سیاست ارز ترجیحی چگونه میتواند انگیزه سرمایهگذاری در تولید را تضعیف کند.
برای مثال، فردی طرحی مبتنی بر واردات کالا با ارز ترجیحی ارائه کرده بود و مدعی بود میتواند از این فعالیت بازدهی سالانه بیش از ۱۰۰ درصد به دست آورد.
وقتی سرمایهگذار امکان دستیابی به چنین بازدهی را از فعالیت بازرگانی داشته باشد، طبیعی است که انگیزه کمتری برای ورود به یک پروژه فناورانه پرریسک پیدا کند.
در مورد دیگری، فردی توضیح میداد مواد اولیه را از هند وارد میکند، اما قیمت خرید آن حدود نصف مبنایی است که ارز ترجیحی براساس آن تخصیص مییابد.
برای مثال، کالایی را دو دلار خریداری میکرد، درحالیکه مبنای تخصیص ارز برای آن چهار دلار بود؛ چنین اختلافی میتواند انگیزههای اقتصادی نامناسبی ایجاد کند.
همچنین در برخی موارد، واردکنندگان حجمی از کالا را وارد کردهاند که معادل تقاضای چند سال بازار بوده است. در یکی از نمونههایی که بررسی کردیم، میزان واردات یک محصول تقریبا معادل نیاز دو سال کشور بود.
در این شرایط، تولیدکننده داخلی با بازاری مواجه میشود که پیش از ورود او اشباع شده و سرمایهگذاری در تولید همان محصول جذابیت اقتصادی خود را از دست میدهد.
بنابراین، برای ارزیابی سیاست ارز ترجیحی باید مشخص شود چه میزان منابع ارزی مصرف شده، چه منافعی ایجاد کرده و چه آثار منفی بر تولید و بازار گذاشته است.
آینده اقتصاد ایران در گرو فناوری و منابع انسانی
اقتصاد ایران بهتدریج ناگزیر خواهد شد از اتکای گسترده به منابع طبیعی فاصله بگیرد و به سمت فعالیتهایی حرکت کند که ارزش افزوده آنها بیشتر مبتنی بر منابع انسانی، فناوری و نوآوری است.
البته این گذار ساده نخواهد بود؛ چراکه در اقتصاد متکی بر منابع ارزان، ذینفعانی شکل گرفتهاند که ممکن است در برابر تغییر مقاومت کنند.
با این وجود، هرچه دسترسی به منابع ارزان، محدودتر شود، اهمیت بهرهوری، دانش و فناوری افزایش پیدا خواهد کرد.
برای مثال، اگر انرژی با قیمت واقعی عرضه شود، ممکن است احداث گلخانه برای تولید میوههای گرمسیری در منطقهای سردسیر دیگر توجیه اقتصادی نداشته باشد.
در چنین شرایطی، بنگاهها ناچار خواهند شد به سمت فناوریهای کارآمدتر و مدلهای اقتصادی مبتنی بر بهرهوری حرکت کنند. در همین فضاست که سرمایهگذاری خصوصی و خطرپذیر اهمیت بیشتری پیدا میکند.
تجربه یک شرکت سرمایهپذیر در شرایط جنگ
برای توضیح تفاوت چابکی شرکتهای خصوصی و ساختارهای بزرگ دولتی، میتوانم به یکی از تجربیات سرمایهگذاری خودمان اشاره کنم.
فکر میکنم در مردادماه و پس از جنگ ۱۲روزه، به یکی از شرکتهای سرمایهپذیر منابع مالی تزریق کردیم.
در جریان جنگ اخیر که حدود ۴۰ روز طول کشید، بخش قابلتوجهی از شرکتهای دولتی فعالیت محدودی داشتند و برخی مجموعهها نیز به دلایل امنیتی تعطیل بودند؛ اما شرکت سرمایهپذیر ما واکنش متفاوتی نشان داد.
محل فعالیت این شرکت در منطقهای قرار داشت که با تهدیدهای امنیتی مواجه بود. مدیران شرکت توضیح میدادند در روزهای ابتدایی جنگ، هیئتمدیره تشکیل داده و درباره ادامه فعالیت تصمیم گرفتهاند؛ آنها به این نتیجه رسیده بودند که ادامه تولید در محل قبلی امکانپذیر نیست و برای حفظ امنیت کارکنان و استمرار فعالیت باید سایت تولید جابهجا شود.
نکته مهم این بود که از قبل برای چنین شرایطی برنامه داشتند.
براساس توضیحات مدیران، در مدت کوتاهی سایت جدیدی در شمال شرق کشور راهاندازی شد و تولید از سر گرفته شد. مشاهده چنین سطحی از چابکی در ساختارهای بزرگ دولتی دشوارتر است.
در شرکت خصوصی، مدیران و سهامداران مستقیما در منافع و آینده بنگاه سهیم هستند و همین موضوع انگیزه بیشتری برای حل مسئله و حفظ فعالیت اقتصادی ایجاد میکند.
در اقتصاد واقعی، منابع انسانی، تصمیمگیری درست، سرعت عمل و فناوری نقش تعیینکنندهتری دارند و به همین دلیل، سرمایهگذاری در کسبوکارهای مبتنی بر این عوامل در آینده اهمیت بیشتری خواهد یافت.
صندوق ارغوان؛ سرمایهگذاری در فناوری با نگاه به اقتصاد سالمندی
درباره تجربه تاسیس صندوقهای ارغوان و سیب، ساختار سهامداری و تفاوت ماموریت این دو صندوق توضیح دهید.
در تاسیس این صندوقها مسیری را انتخاب کردیم که شاید بسیاری از افراد حاضر به طیکردن آن نباشند، اما این تجربه برای ما بسیار ارزشمند بوده است.
پیشتر در مجموعه دیگری فعالیت میکردم که با تغییر مدیران ارشد، بخش قابلتوجهی از ساختار مدیریتی و نیروی انسانی آن تغییر کرد و حتی برخی مسائل حقوقی به وجود آمد؛ این تجربه باعث شد به اهمیت ایجاد ساختاری پی ببرم که به حضور یک فرد وابسته نباشد.
هدف ما این بود که حتی اگر خود من هم در مجموعه حضور نداشته باشم، حافظه سازمانی حفظ شود و فعالیتها ادامه پیدا کند.
به همین دلیل، در هر صندوق سه سهامدار ممتاز در نظر گرفتیم و کار را با سه شریک اصلی آغاز کردیم.
در زمان پذیرهنویسی نیز اعتبار گروههای سهامدار نقش مهمی در جذب سرمایه داشت. جذب منابع صرفا متکی بر اعتبار شخصی نبود، بلکه روابط و اعتبار متقابل مجموعههای سرمایهگذاری به کمک ما آمد.
سیاست ما از ابتدا این بود که تعداد شرکا زیاد باشد، اما سهم هر شریک نسبتا کوچک در نظر گرفته شود.
مشارکت ۱۰۰ درصدی سهامداران در مرحله دوم تامین سرمایه ارغوان
در صندوق ارغوان، مرحله دوم تادیه سرمایه تجربه جالبی داشتیم.
زمانیکه قرار بود ۳۰ درصد دوم سرمایه صندوق دریافت شود، تمام سهامداران به تعهدات خود عمل کردند. نرخ مشارکت در این مرحله ۱۰۰ درصد بود و هیچ سهامداری از پرداخت سهم خود خودداری نکرد.
البته برخی سهامداران درباره شرایط و زمانبندی پرداختها انتقاداتی داشتند، اما در نهایت تمام منابع تعهدشده واریز شد.
اعتبار گروههای سهامدار و ساختاری که طراحی کرده بودیم، در تحقق این نتیجه نقش مهمی داشت.
سرمایه ۲۵۰ میلیارد تومانی صندوق ارغوان
سرمایه صندوق ارغوان در حال حاضر چقدر است و چه میزان از آن تامین شده است؟
سرمایه اسمی صندوق ارغوان ۲۵۰ میلیارد تومان است.
زمانیکه در سال ۱۴۰۱ برای دریافت مجوز اقدام کردیم، این رقم معادل حدود هفت تا هشت میلیون دلار بود، اما هنگام پذیرهنویسی، ارزش دلاری آن به حدود پنج میلیون دلار کاهش یافته بود.
تا امروز دو مرحله جذب سرمایه انجام دادهایم و در مجموع حدود ۱۵۰ میلیارد تومان منابع وارد صندوق شده است.
البته ارزش فعلی داراییها و سرمایهگذاریهای صندوق از این رقم بیشتر است.
دوره سرمایهگذاری صندوق چهار سال تعیین شده و فکر میکنم فراخوان بعدی تادیه سرمایه یا Capital Call در آبانماه انجام شود.
اقتصاد نقرهای؛ فرصت سرمایهگذاری در بازار خدمات سالمندی
صندوق ارغوان با چه هدفی ایجاد شد و چه حوزههایی را برای سرمایهگذاری دنبال میکند؟
فلسفه اولیه تاسیس صندوق ارغوان، استفاده از ظرفیت شرکتهای دانشبنیان برای ارائه خدمات به جامعه بازنشستگان بود.
یکی از مسائل مهم آینده کشور، سالمندی جمعیت است.
فکر میکنم در حال حاضر حدود ۱۲ درصد جمعیت ایران بالای ۶۵ سال سن دارند و پیشبینی میشود این سهم تا سال ۱۴۳۰ به حدود ۳۰ درصد برسد.
کشورهایی مانند ژاپن و برخی کشورهای اروپایی نیز با این پدیده مواجه شدهاند، اما تفاوت مهم آن است که بسیاری از آنها هنگام ورود به دوره سالمندی گسترده، به سطح بالایی از ثروت و توسعه اقتصادی رسیده بودند.
ایران در شرایطی با افزایش جمعیت سالمند مواجه میشود که محدودیتهای مالی و اقتصادی قابلتوجهی دارد. بنابراین، سالمندی جمعیت میتواند به یک بحران تبدیل شود.
درعینحال، این تحول جمعیتی، فرصتهای اقتصادی جدیدی نیز ایجاد میکند.
در جهان از این حوزه با عنوان اقتصاد نقرهای یا Silver Economy یاد میشود که مجموعه فعالیتها، محصولات و خدمات مرتبط با نیازهای جمعیت سالمند را در بر میگیرد؛ صندوق ارغوان را با چنین نگاهی ایجاد کردیم.
در ابتدا فرصتهای سرمایهگذاری مرتبط با سالمندی را بررسی کردیم، اما در عمل با محدودیتهایی از نظر بلوغ کسبوکارها مواجه شدیم.
به همین دلیل، دامنه فعالیت صندوق را توسعه دادیم تا امکان سرمایهگذاری در بخشهای مختلف فناوری نیز وجود داشته باشد.
برای مثال، سرمایهگذاری در تجهیزات پزشکی میتواند بهصورت غیرمستقیم به توسعه خدمات سالمندی کمک کند.
در ترکیب سهامداران صندوق نیز مجموعهای حضور دارد که ماموریت آن توانمندسازی بازنشستگان است. تصور ما این بود که حضور چنین سهامداری میتواند دسترسی شرکتهای سرمایهپذیر به بازار هدف را تسهیل کند.
در کنار آن، شرکتهای سرمایهگذاری دیگری نیز در ساختار سهامداری صندوق حضور دارند.
صندوق سیب؛ ترکیب سرمایهگذاران مالی و صنعتی
در صندوق سیب تلاش کردیم از ظرفیت سرمایهگذاران هوشمند یا Smart Investors استفاده کنیم.
سرمایهگذار هوشمند صرفا منابع مالی در اختیار شرکت قرار نمیدهد، بلکه دانش تخصصی، تجربه صنعتی، ارتباطات تجاری و دسترسی به بازار را نیز فراهم میکند.
در ترکیب سهامداران صندوق سیب، دو مجموعه از این جنس حضور دارند که یکی از آنها صندوق حمایت از صنایع پیشرفته است؛ ترکیب سرمایهگذاران مالی و صنعتی میتواند مزیت مهمی برای شرکتهای سرمایهپذیر ایجاد کند.
در این ساختار، شرکت علاوه بر جذب سرمایه، امکان استفاده از ظرفیتهای صنعتی و تخصصی سهامداران را نیز خواهد داشت.
پیشبینی بنده این است که صندوق سیب از نظر سرعت سرمایهگذاری عملکرد مناسبی داشته باشد. حتی تصور میکنیم ممکن است در سه ماه نخست پس از آغاز فعالیت، بخش قابلتوجهی از منابع صندوق وارد سرمایهگذاری شود.
ترکیب سهامداران بهگونهای شکل گرفته که اجزای آن یکدیگر را تکمیل میکنند؛ از یکسو سرمایهگذارانی حضور دارند که با ادبیات مالی و الزامات اقتصادی آشنا هستند و از سوی دیگر، مجموعههایی در صندوق مشارکت دارند که دانش فنی و صنعتی دارند. به همین دلیل، نسبت به عملکرد صندوق سیب خوشبین هستم.
مدل ۷۰، ۲۰ و ۱۰ درصدی سرمایهگذاری در صندوقهای شرکت سرمایهگذاری
راهبرد سرمایهگذاری صندوق ارغوان چگونه طراحی شده و چه معیارهایی برای مدیریت ریسک در نظر گرفتهاید؟
در اساسنامه و اسناد سرمایهگذاری صندوق ارغوان، شش حوزه فعالیت تعریف کردهایم که از جمله آنها میتوان به سلامت، فناوری اطلاعات، زیستفناوری و غذا اشاره کرد.
این حوزهها را عمدا نسبتاً عمومی تعریف کردیم؛ چراکه تعداد فرصتهای مناسب سرمایهگذاری در هر حوزه تخصصی بهتنهایی چندان زیاد نیست.
اگر دامنه فعالیت صندوق بیش از حد محدود میشد، ممکن بود با تعداد بسیار کمی از فرصتهای سرمایهگذاری مواجه شویم.
در بیانیه سیاست سرمایهگذاری صندوق (Investment Policy Statement)، چند سطح ریسک تعریف کردهایم و براساس آن، سبد سرمایهگذاری به سه بخش تقسیم شده است.
بخش نخست، ۷۰ درصد سبد سرمایهگذاری را شامل میشود.
در این بخش عمدتا به دنبال شرکتهایی هستیم که فناوری آنها به بلوغ نسبی رسیده و ریسک کمتری دارند.
یکی از شاخصهای مهم ما، ارزش بازیافت سرمایه (Recoverable Value) است.
تلاش میکنیم ارزش داراییهای قابلبازیافت شرکت، حداقل ۹۰ درصد سرمایهگذاری را پوشش دهد.
به همین دلیل، ممکن است بخشی از منابع صرف خرید تجهیزات و داراییهای مشهود شود و امکان مصرف گسترده منابع برای هزینههای جاری وجود ندارد.
در این بخش، نرخ مصرف نقدینگی (Burn Rate) باید کنترلشده باشد.
بخش دوم، ۲۰ درصد سبد را تشکیل میدهد.
در این بخش سطح ریسکپذیری افزایش پیدا میکند و ممکن است ارزش بازیافت سرمایه حدود ۷۰ درصد باشد.
شرکتهای این گروه میتوانند بخشی از منابع را برای توسعه محصول و تامین هزینههای جاری استفاده کنند.
بخش سوم، ۱۰ درصد سبد سرمایهگذاری است.
ما به این بخش عنوان Crazy Investments دادهایم.
این گروه شامل سرمایهگذاریهای بسیار پرریسک، عمدتا در حوزه فناوریهای پیشرفته است.
برای ارزیابی چنین فرصتهایی، شاخصهایی از جمله مدتزمان سپریشده از توسعه یا عرضه فناوری در جهان را بررسی میکنیم.
برای مثال، ممکن است فناوری یک محصول تنها شش ماه قبل در جهان معرفی شده باشد.
در یکی از فرصتهایی که بررسی کردیم، یک شرکت خارجی بهتازگی موفق به دریافت تاییدیه FDA شده بود و یک شرکت ایرانی تلاش میکرد محصول مشابه آن را توسعه دهد.
چنین سرمایهگذاریهایی ممکن است بازده بسیار بالایی داشته باشند، اما احتمال شکست نیز در آنها زیاد است.
به همین دلیل، سهم محدودی از منابع صندوق را به این گروه اختصاص دادهایم.
تمرکز بر شرکتهای بالغتر و سرمایهگذاریهای بالای ۲۰ میلیارد تومان
در صندوق ارغوان عمدتاً بر مراحل بالاتر رشد شرکتها، از جمله راند B یا Series B تمرکز داریم.
در این مرحله، شرکت معمولا محصول و بازار مشخصتری دارد و بخشی از ریسکهای اولیه را پشت سر گذاشته است.
اندازه سرمایهگذاریهای موردنظر ما نیز معمولاً بیش از ۲۰ میلیارد تومان است.
آیا همین مدل مدیریت ریسک در صندوق سیب نیز اجرا میشود؟
تقریبا بله؛ در صندوق سیب نیز سرمایهگذاریها را در چند سطح ریسک دستهبندی کردهایم و بخشی از منابع به فرصتهای پرریسکتر اختصاص پیدا میکند.
تفاوت اصلی دو صندوق در حوزههای فعالیت آنهاست.
صندوق سیب تمرکز تخصصیتری بر تجهیزات پزشکی دارد و در کنار آن، حوزههایی مانند میکروالکترونیک، نانوفناوری و زیستفناوری نیز در دامنه فعالیت صندوق قرار گرفتهاند.
بازار محصول؛ نخستین معیار انتخاب شرکتهای سرمایهپذیر
مهمترین معیارهای شما برای ارزیابی شرکتهای متقاضی سرمایهگذاری چیست؟
نخستین و مهمترین موضوع برای ما بازار است.
ممکن است شرکتی محصول بسیار خوبی تولید کند، اما اگر نتواند آن را بفروشد، فعالیت اقتصادی موفقی شکل نخواهد گرفت. به همین دلیل، ابتدا بازار هدف را بررسی میکنیم.
شرکت باید مشخص کند چه میزان تقاضا برای محصول وجود دارد، مشتریان چه کسانی هستند، چه سهمی از بازار را میتواند به دست آورد و برای ورود به بازار به چه مجوزها یا الزامات قانونی نیاز دارد.
در واقع، وجود تقاضای واقعی برای محصول باید اثبات شود.
پس از بررسی بازار، به سراغ توان فنی شرکت میرویم؛ ممکن است بازار جذابی وجود داشته باشد، اما باید مشخص شود شرکت توانایی تولید محصول را دارد یا خیر.
بررسی میکنیم فناوری موردنیاز در اختیار شرکت هست یا باید توسعه پیدا کند. همچنین ممکن است بخشی از محصول وارد و بخش دیگری در داخل تولید شود.
در نهایت، نتایج مطالعات بازار و بررسیهای فنی را در تحلیل اقتصادی کنار یکدیگر قرار میدهیم.
بخش بازار، میزان فروش و قیمت فروش را مشخص میکند و بخش فنی، هزینه تولید و بهای تمامشده را نشان میدهد.
براساس این اطلاعات، توجیه اقتصادی سرمایهگذاری ارزیابی میشود.
ارزیابی تیم مدیریتی فراتر از چکلیستهای ثابت
ویژگیهای کارآفرین و تیم مدیریتی چه تاثیری بر تصمیم نهایی سرمایهگذاری دارد؟
تیم مدیریتی اهمیت زیادی دارد، اما ارزیابی آن صرفا براساس یک چکلیست ثابت انجام نمیشود.
معمولا جلسات متعددی با تیمها برگزار میکنیم و در جریان این جلسات، میزان بلوغ مدیریتی، شناخت از بازار و تسلط افراد بر مسائل کسبوکار مشخص میشود.
در حقیقت، عملکرد گذشته شرکت نیز برای ما اهمیت دارد؛بهویژه در مراحل بالاتر رشد، مانند Series B، شرکت معمولا سابقه فعالیت مشخصی دارد و میتوان بررسی کرد که تیم بیشتر فناوریمحور است یا بازارمحور و در گذشته چه عملکردی داشته است.
در مواردی که سرمایهگذار مشترک (Co-Investor) وجود دارد، ارزیابی سایر سرمایهگذاران نیز میتواند به تصمیمگیری کمک کند.
اگر چند سرمایهگذار مستقل درباره توانایی یک تیم به جمعبندی مشابهی برسند، اطمینان بیشتری برای ورود به سرمایهگذاری ایجاد میشود.
از هدف ۴۵روزه تا فرآیندهای هفتماهه تصویب سرمایهگذاری
بررسی یک شرکت تا تصویب نهایی سرمایهگذاری معمولا چقدر زمان میبرد؟
علاقهمندیم این فرآیند را کوتاه کنیم و برای مثال به حدود ۴۵ روز برسانیم، اما در عمل همیشه چنین اتفاقی نمیافتد.
بخشی از تاخیرها به میزان بلوغ شرکتهای متقاضی مربوط میشود. گاهی اطلاعات یا مستندات لازم آماده نیست و شرکت برای تکمیل آنها به زمان نیاز دارد.
بخش دیگری از تاخیر نیز ناشی از حجم پروندههای در حال بررسی است؛ اما موضوع مهم دیگر، ساختار تصمیمگیری صندوق است.
برای تصویب یک سرمایهگذاری باید چند مرحله طی شود. ابتدا موضوع در کمیته سرمایهگذاری بررسی میشود و پس از آن، دریافت مصوبات لازم از هیئتمدیره شرکت ضرورت دارد.
در مجموع، حداقل سه مرحله اصلی تصمیمگیری یا Gate وجود دارد که باید بهترتیب طی شوند؛؟به همین دلیل، فرآیند بررسی و تصویب برخی سرمایهگذاریها حتی شش تا هفت ماه زمان برده است.
البته این مدت برای تمام پروندهها یکسان نیست و به شرایط هر شرکت بستگی دارد.
ارتباط، از طریق وبسایت صندوقها
شرکتهای متقاضی چگونه میتوانند درخواست سرمایهگذاری خود را ارائه کنند؟
هرکدام از صندوقهای بورسی وبسایت مشخصی دارند و مطابق الزامات سازمان بورس، اطلاعات فعالیت خود را در آن منتشر میکنند.
شرکتهای متقاضی میتوانند از طریق وبسایت صندوقها درخواست خود را ثبت کنند. همچنین امکان ارتباط مستقیم با شرکت مدیریتکننده صندوق نیز وجود دارد.
برنامه شرکت سرمایهگذاری برای ورود به تامین مالی مبتنی بر بدهی
آیا تامین مالی شرکتها صرفا از طریق خرید سهام انجام میشود یا استفاده از ابزارهای بدهی و تسهیلات نیز در برنامه شما قرار دارد؟
تا امروز فعالیت اصلی ما در صندوقهای جسورانه مبتنی بر سرمایهگذاری سهامی یا Equity Financing بوده است.
ماهیت صندوقهای سرمایهگذاری خطرپذیر نیز بیشتر بر تامین مالی از طریق سهام استوار است تا تامین مالی مبتنی بر بدهی (Debt Financing).
با اینحال، به دنبال ایجاد نهادی هستیم که بتوانیم از طریق آن، تامین مالی مبتنی بر بدهی را نیز انجام دهیم.
همچنین در حال بررسی ایجاد ساختاری در خود شرکت هستیم تا بتوانیم برخی نیازهای کوتاهمدت شرکتهای سرمایهپذیر را تامین کنیم.
برای مثال، ممکن است یکی از شرکتهایی که در آن سرمایهگذاری کردهایم، برای مدت دو هفته به منابع مالی نیاز داشته باشد. در چنین شرایطی، شرکت ممکن است ناچار شود از خارج مجموعه و با نرخهای بالا تامین مالی کند.
این در حالی است که ما خودمان در آن شرکت سهامدار هستیم، شناخت مناسبی از فعالیت آن داریم و در برخی موارد در مدیریت شرکت نیز نقش ایفا میکنیم. بنابراین، منطقی است که مجموعه سرمایهگذار نیز بتواند چنین خدماتی را ارائه کند و از بازده تامین مالی کوتاهمدت بهرهمند شود.
در حال حاضر فرصتهایی از این جنس داریم که از نظر نرخ بازده جذاب هستند؛ البته قصد نداریم این مدل را صرفا به شرکتهای موجود در سبد سرمایهگذاری محدود کنیم.
ممکن است در آینده به شرکتهای خارج از سبد نیز خدمات تامین مالی ارائه دهیم، هرچند ریسک تامین مالی شرکتهای بیرونی بیشتر است؛ چراکه شناخت و تسلط ما بر شرکتهای سرمایهپذیر خودمان بالاتر است.
سرمایهگذاری بدون تملک سهام کنترلی
هنگام ورود به یک شرکت، چه میزان سهام دریافت میکنید و آیا به دنبال مالکیت مدیریتی و کنترلی هستید؟
در صندوقهای جسورانه به دنبال تملک سهام کنترلی نیستیم و معمولاً بیش از ۵۰ درصد سهام شرکت را خریداری نمیکنیم.
یکی از دلایل این رویکرد، ماهیت کسبوکارهای فناورانه است.
در بسیاری از این شرکتها، موفقیت کسبوکار به حضور و فعالیت کارآفرین وابسته است. به همین دلیل، در قراردادهای سرمایهگذاری معمولا کارآفرین را ملزم میکنیم برای مدت مشخصی در شرکت باقی بماند.
این مدت ممکن است سه یا چهار سال باشد و براساس شرایط هر شرکت تعیین میشود.
همچنین معمولاً تعهد عدم رقابت دریافت میکنیم تا کارآفرین نتواند از شرکت خارج شود و کسبوکار مشابهی ایجاد کند که با شرکت سرمایهپذیر رقابت داشته باشد.
بسیاری از این کسبوکارها هنوز به مرحلهای نرسیدهاند که بتوان بهراحتی مدیرعامل بیرونی برای آنها منصوب کرد و انتظار داشت فعالیت بدون حضور موسس ادامه پیدا کند. بنابراین، حفظ انگیزه و استمرار حضور کارآفرین برای ما اهمیت زیادی دارد.
نظارت بر شرکتهای سرمایهپذیر؛ از کنترل تا همراهی مدیریتی
در دوره سه تا چهار ساله سرمایهگذاری، چه سازوکاری برای نظارت بر شرکتهای سرمایهپذیر دارید؟
نوع نظارت کاملا به شرایط هر شرکت بستگی دارد؛ برخی شرکتهای سرمایهپذیر از نظر ساختار مالی و مدیریتی به بلوغ مناسبی رسیدهاند و تیم مالی حرفهای دارند یا از مشاوران مالی استفاده میکنند. در چنین شرکتهایی، میزان مداخله ما محدود است.
اما در مقابل، شرکتهایی نیز وجود دارند که بنیانگذاران آنها عمدتا افراد فنی هستند؛ این افراد ممکن است محصول مناسبی تولید کرده باشند، اما تجربه کافی در مدیریت مالی و ساختاردهی سازمانی نداشته باشند.
در چنین مواردی تلاش میکنیم فرد مناسبی را در کنار تیم قرار دهیم تا به توسعه ساختار مالی و مدیریتی شرکت کمک کند.
برای مثال، در یکی از شرکتهای سرمایهپذیر فردی را معرفی کردیم که سابقه مدیرعاملی داشت و توانست نقش موثری در توسعه ساختار مدیریتی ایفا کند.
البته انتخاب چنین فردی به شناخت دقیق ویژگیهای شخصیتی و مدیریتی تیم نیاز دارد. فرد معرفیشده باید بتواند با بنیانگذاران ارتباط مناسبی برقرار کند.
در آن مورد خاص، پیشبینی من این بود که فرد بهتدریج ارتباط نزدیکی با تیم پیدا کند و نقش او فراتر از یک ناظر مالی باشد. همین اتفاق نیز افتاد.
وقتی کارآفرین حضور نماینده سرمایهگذار را مانعی برای فعالیت خود نداند و او را فردی کمککننده تلقی کند، نقش نماینده از نظارت صرف فراتر میرود و به مشاور و همراه تیم تبدیل میشود.
سرمایهگذار خطرپذیر باید در رشد شرکت نقش داشته باشد
دو رویکرد اصلی در نظارت بر شرکتهای سرمایهپذیر وجود دارد.
در رویکرد نخست، سرمایهگذار بیشتر نقش کنترلی دارد؛ شاخصها و تعهدات قراردادی را تعیین میکند و در صورت رعایتنشدن آنها، از ابزارهای حقوقی و قراردادی استفاده خواهد کرد.
اما در رویکرد دوم، سرمایهگذار نقش مشورتی و همراهی دارد؛ در این مدل، سرمایهگذار در کنار کارآفرین قرار میگیرد و تلاش میکند مسائل شرکت را با مشارکت تیم حل کند.
صندوقهای سرمایهگذاری خطرپذیر موفق، معمولا در این بخش عملکرد مناسبی دارند.
آنها صرفا منابع مالی در اختیار شرکت قرار نمیدهند، بلکه مشکلات را شناسایی میکنند و متناسب با نیازهای کسبوکار، خدمات تخصصی ارائه میدهند. این خدمات ممکن است شامل اصلاح ساختار مالی، توسعه فرآیندهای مدیریتی یا آمادهسازی شرکت برای عرضه اولیه سهام باشد.
سرمایهگذار خطرپذیر موفق باید بتواند در کنار کارآفرین بایستد و به رشد شرکت کمک کند.
البته تعداد مجموعههایی که در ایران چنین نقشی را بهصورت حرفهای ایفا میکنند، هنوز محدود است؛ با اینحال، این حوزه ناگزیر توسعه خواهد یافت؛ چراکه با محدودترشدن منابع طبیعی و افزایش اهمیت فعالیتهای فناورانه، نیاز به چنین سرمایهگذارانی بیشتر میشود.
خروج از سرمایهگذاری؛ یکی از دشوارترین مراحل فعالیت صندوقهای جسورانه
خروج از سرمایهگذاری یکی از مهمترین مسائل صندوقهای جسورانه است. چه سناریوهایی برای خروج در نظر گرفتهاید و آیا سرمایهگذاریهای شما به این مرحله رسیدهاند؟
یکی از نخستین پرسشهایی که درباره صندوقهای جسورانه مطرح میشود، موضوع خروج از سرمایهگذاری یا Exit است.
فلسفه فعالیت این صندوقها آن است که وارد شرکت شوند، به رشد آن کمک کنند و در نهایت از سرمایهگذاری خارج شوند. بنابراین، مسئله اصلی این است که آیا امکان خروج وجود دارد یا خیر.
ما از زمان تاسیس صندوقها تلاش کردیم برای این مرحله برنامهریزی کنیم و هنگام انعقاد قراردادهای سرمایهگذاری، سناریوهای خروج را نیز در نظر بگیریم.
برای مثال، در برخی قراردادها اختیار فروش یا Put Option پیشبینی کردهایم. این ابزار به صندوق اجازه میدهد در شرایط مشخص، سهام خود را به طرف قرارداد بفروشد.
در یکی از سرمایهگذاریها، اختیار فروش سهام به یک شرکت بالادستی را در قرارداد در نظر گرفتهایم.
در زمان مقرر میتوانیم این اختیار را اعمال کنیم یا در صورت توافق، مدت آن را تمدید کنیم.
در کنار این روش، تلاش میکنیم شرایط شرکتهای سرمایهپذیر را برای عرضه اولیه سهام یا IPO فراهم کنیم.
اگر شرکت وارد بازار سرمایه شود، امکان فروش سهام از طریق بازار نیز وجود خواهد داشت.
در برخی قراردادها نیز ساختار سرمایهگذاری را بهگونهای طراحی کردهایم که کارآفرین انگیزه و تعهد لازم برای حرکت به سمت عرضه اولیه سهام را داشته باشد.
تجمیع شرکتها برای ورود به بورس
یکی دیگر از راهبردهای ما، سرمایهگذاری در چند شرکت با حوزه فعالیت مشابه یا مکمل است.
در این مدل، شرکتهایی را انتخاب میکنیم که امکان همافزایی میان آنها وجود داشته باشد. در مراحل بعد میتوان این شرکتها را در قالب مجموعهای بزرگتر تجمیع کرد و زمینه عرضه سهام مجموعه جدید را در بازار سرمایه فراهم آورد. این روش میتواند یکی از مسیرهای خروج از سرمایهگذاری باشد.
البته باید پذیرفت که در شرایط فعلی اقتصاد ایران، خروج از سرمایهگذاری کار دشواری است؛ ما از ابتدای ورود به هر شرکت، سناریوهای خروج را بررسی میکنیم، اما نمیتوان تضمین کرد که تمام این برنامهها با موفقیت اجرا شوند.
در صندوق ارغوان تا امروز سه سرمایهگذاری انجام دادهایم و احتمال دارد طی ماههای آینده چهار سرمایهگذاری دیگر نیز انجام شود. برای این سرمایهگذاریها نیز سناریوهای مختلف خروج بررسی شده است.
خروج درونگروهی؛ حفظ مالکیت شرکت در مجموعه شرکت سرمایهگذاری
گزینه دیگر، خروج درونگروهی است.
ممکن است یک شرکت سرمایهپذیر به اندازهای رشد کند که از نظر راهبردی برای مجموعه جذاب باشد و تصمیم بگیریم مالکیت آن در سطح گروه حفظ شود.
برای مثال، برخی شرکتهای فعال در حوزه سلامت دیجیتال ممکن است چنین شرایطی داشته باشند.
در این حالت، میتوان سهام شرکت را از صندوق خارج کرد و به یکی دیگر از شرکتهای گروه انتقال داد؛ به این ترتیب، صندوق به هدف خروج از سرمایهگذاری میرسد، اما مالکیت شرکت در مجموعه حفظ میشود. این مدل نیز برای برخی سرمایهگذاریها میتواند مناسب باشد.
بیش از یکسال صرف زمان برای تاسیس صندوق سیب
با توجه به تجربه تاسیس دو صندوق جسورانه، آیا برنامهای برای ایجاد نهادهای مالی جدید دارید؟
اگر امروز دوباره تصمیم بگیرم، با توجه به اهمیت زمان در سرمایهگذاری، تاسیس صندوق جسورانه جدید احتمالا اولویت نخست من نخواهد بود. علت اصلی هم، طولانیبودن فرآیند تاسیس و دریافت مجوز است.
برای مثال، تاسیس صندوق سیب از زمان توافق با سهامداران تا دریافت مجوز فعالیت، حدود یک سال و چند ماه طول کشید؛ این مدت برای یک فعالیت سرمایهگذاری بسیار طولانی است.
گاهی فرصت سرمایهگذاری فقط در یک بازه زمانی محدود وجود دارد و اگر بخواهیم برای استفاده از آن ابتدا یک نهاد مالی جدید تاسیس کنیم، ممکن است فرصت از دست برود. به همین دلیل، تاسیس صندوق جدید همیشه از نظر اقتصادی توجیهپذیر نیست.
در مقطعی همراه یکی از دوستان فعال در فرابورس، فرآیند تاسیس صندوق را بررسی کردیم و به این نتیجه رسیدیم که حتی اگر تمام مراحل بدون تاخیر انجام شود، زودتر از حدود هشت ماه نمیتوان صندوق را تاسیس کرد.
البته این زمان مشروط به آن است که مدارک برگشت نخورد، پرونده در صف بررسی قرار نگیرد و جلسات مربوط به صدور مجوز طبق برنامه برگزار شود. در عمل ممکن است مسائل اداری و حقوقی دیگری نیز ایجاد شود.
برای مثال، در فرآیند تاسیس صندوق سیب با مشکلاتی در ثبت شرکتها مواجه شدیم که چند ماه زمان گرفت.
بنابراین، اگر قرار باشد دوباره نهادی برای سرمایهگذاری ایجاد کنیم، ممکن است تاسیس یک شرکت سهامی خاص را ترجیح دهیم؛ زیرا چنین ساختاری از نظر تاسیس و آغاز فعالیت انعطافپذیرتر است.
البته برای تکمیل زنجیره فعالیتهای سرمایهگذاری مجموعه، ممکن است به سمت ایجاد صندوق سرمایهگذاری خصوصی یا PE Fund حرکت کنیم؛ اما صرفاً برای تاسیس یک صندوق جسورانه جدید، با توجه به مقررات و محدودیتهای موجود، انگیزه چندانی ندارم.
مدیریت منابع سرمایهگذاران بدون مالکیت اکثریت سهام
با وجود دشواریهای تاسیس و مدیریت صندوقهای بورسی، مهمترین مزیت این ساختار نسبت به فعالیت در قالب شرکتهای غیربورسی چیست؟
یکی از مزیتهای مهم صندوقهای جسورانه بورسی، امکان مدیریت سرمایه دیگران از طریق سازوکار داراییهای تحت مدیریت (Assets Under Management) است.
برای مثال، در صندوق ارغوان حدود ۱۵ درصد سهام را در اختیار داریم، اما مدیریت صندوق بر عهده مجموعه ماست.
در صندوق سیب نیز سهم ما حدود ۲۸ درصد است، درحالیکه مدیریت صندوق را در اختیار داریم.
بنابراین، بدون اینکه مالک بیش از ۵۱ درصد سهام باشیم، میتوانیم منابع سرمایهگذاران مختلف را تجمیع و مدیریت کنیم.
این ویژگی یکی از مزیتهای مهم ساختار صندوقهای بورسی است؛ البته زمانیکه خود فعالیت مدیریت صندوق از نظر اقتصادی جذاب نباشد، انگیزه مدیریت سرمایه دیگران کاهش پیدا میکند و ممکن است سرمایهگذار ترجیح دهد با منابع خود فعالیت کند.
ما در صندوق سیب نیز به همین دلیل تصمیم گرفتیم سهم بیشتری از سرمایه را تامین کنیم.
استدلال من این بود که اگر واقعا معتقدیم فرصتهای سرمایهگذاری صندوق از نظر اقتصادی جذاب هستند، بهتر است خودمان نیز سهم بیشتری در آن داشته باشیم.
سرمایه ۵۰۰ میلیارد تومانی صندوق سیب
سرمایه اسمی صندوق سیب ۵۰۰ میلیارد تومان است و در مرحله نخست تامین سرمایه، حدود ۱۵۰ میلیارد تومان منابع جذب شده است.
با توجه به ترکیب سهامداران و فرصتهای سرمایهگذاری موجود، این صندوق ظرفیت مناسبی برای آغاز فعالیت دارد.
در مجموع، تاسیس صندوقهای ارغوان و سیب تجربه ارزشمندی برای ما بوده است.
با وجود تمام دشواریهای نهادسازی، تلاش کردیم ساختارهایی ایجاد کنیم که به اشخاص وابسته نباشند، حافظه سازمانی آنها حفظ شود و امکان فعالیت بلندمدت داشته باشند.
برای توسعه صنعت سرمایهگذاری خطرپذیر در ایران نیز باید چند مسئله اساسی مورد توجه قرار گیرد؛ نخست، افزایش جذابیت اقتصادی مدیریت صندوقها؛ دوم، تسهیل فرآیندهای تاسیس و تصمیمگیری و سوم، توسعه ابزارهای مناسب برای خروج از سرمایهگذاری.
با تغییر تدریجی ساختار اقتصاد ایران و کاهش اتکا به منابع طبیعی، اهمیت سرمایهگذاری در منابع انسانی، فناوری و نوآوری افزایش خواهد یافت و نهادهای سرمایهگذاری خصوصی و خطرپذیر نقش پررنگتری در تامین مالی اقتصاد ایفا خواهند کرد.
انتهای پیام