

به گزارش کاپیتانپرس، محدودیت دسترسی بنگاههای اقتصادی به تسهیلات بانکی و الزامات انتشار اوراق، در کنار تمایل نداشتن برخی صاحبان کسبوکار به واگذاری سهام، موجب شده بخشی از نیاز تأمین مالی شرکتها از مسیرهای متعارف پاسخ داده نشود؛ در چنین شرایطی، توسعه ابزارهایی که بتوانند متناسب با وضعیت مالی، ظرفیت رشد و نیاز هر بنگاه طراحی شوند، اهمیت بیشتری پیدا کرده است.
صندوقهای سرمایهگذاری خصوصی و صندوقهای بدهی خصوصی از جمله ابزارهایی هستند که در بازارهای مالی جهان برای پاسخگویی به نیازهای متفاوت شرکتها مورد استفاده قرار میگیرند؛ ابزارهایی که توسعه آنها در ایران با فرصتها و محدودیتهای مقرراتی همراه است.
کاپیتانپرس در گفتوگویی اختصاصی با محسن مهدینسب -معاون خدمات مالی فاینتک (شرکت مشاور سرمایهگذاری فراز ایده نوآفرین تکسهامی خاص)- به بررسی تجربه این مجموعه در راهاندازی صندوقهای سرمایهگذاری خصوصی، معیارهای انتخاب شرکتهای سرمایهپذیر، ظرفیت تأمین مالی جمعی و انتشار اوراق، موانع توسعه ابزارهای مالی و پیشنهاد ایجاد صندوقهای بدهی خصوصی در ایران پرداخته است.
متن این گفتوگو را در ادامه میخوانید:
فاینتک با هدف اتصال شرکتهای دانشبنیان به بازار سرمایه شکل گرفت
ابتدا درباره شکلگیری فاینتک، حوزه فعالیت این مجموعه و چگونگی ورود آن به صندوقهای سرمایهگذاری خصوصی توضیح دهید.
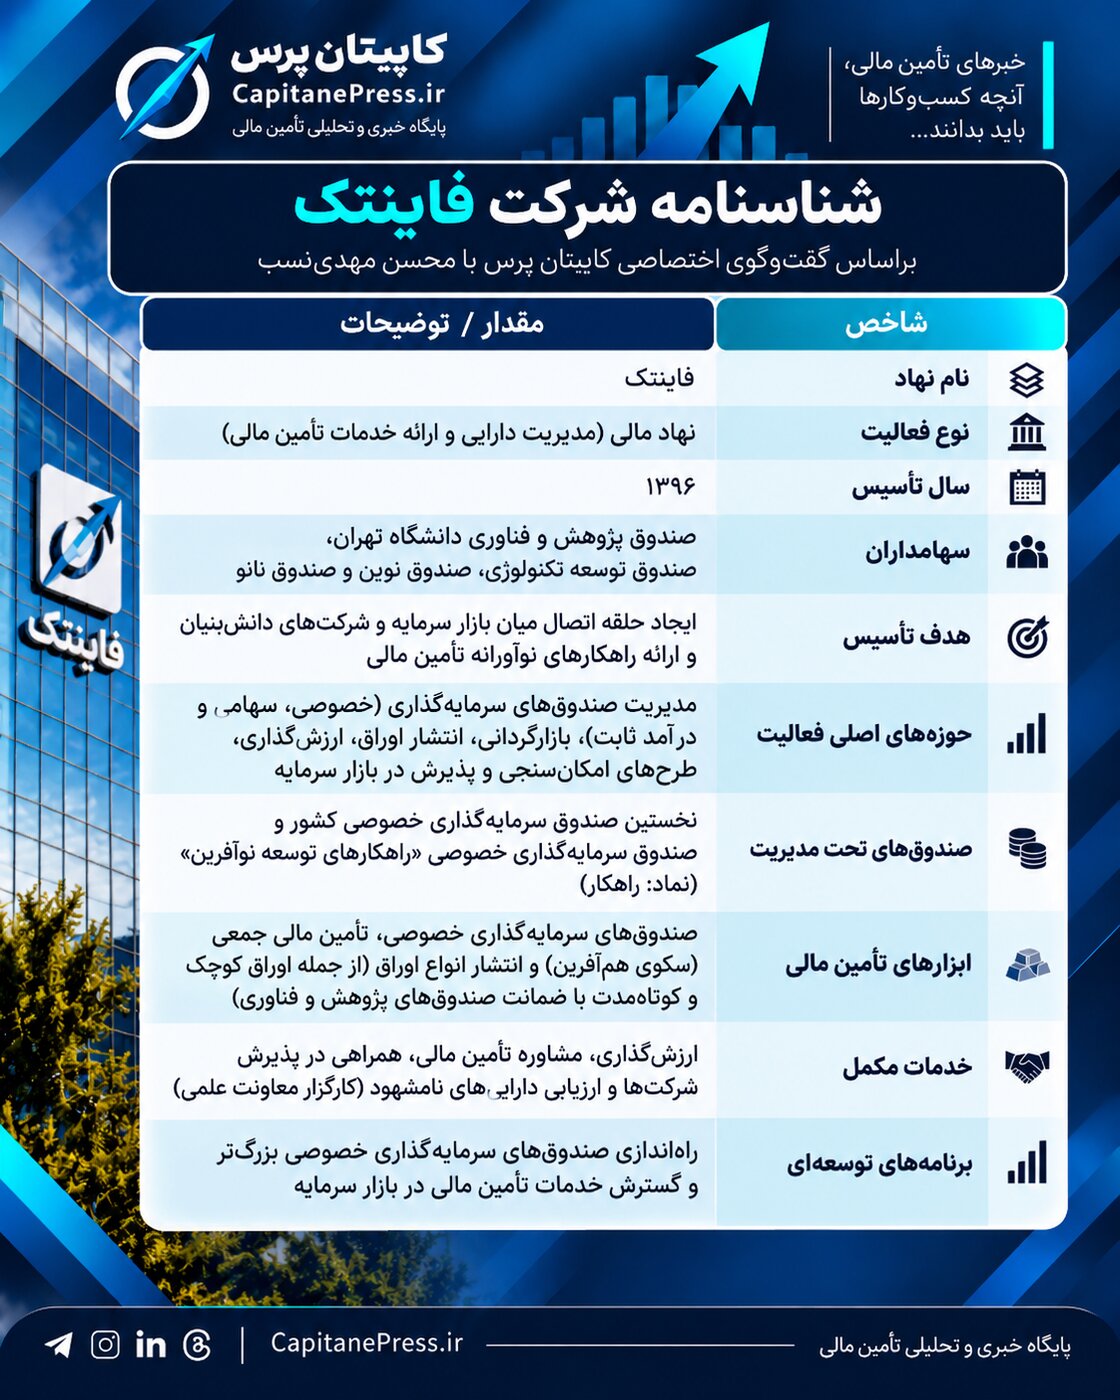
فاینتک در سال ۱۳۹۶ با هدف تأمین مالی شرکتهای دانشبنیان و به بیان دقیقتر، ایجاد حلقه اتصال میان بازار سرمایه و این شرکتها تأسیس شد.
ما از ابتدا تلاش کردیم راهکارهای نوآورانهتری برای تأمین مالی ارائه کنیم و در همین مسیر وارد حوزههایی مانند صندوقهای سرمایهگذاری خصوصی و تأمین مالی جمعی شدیم. ما نخستین صندوق سرمایهگذاری خصوصی کشور را راهاندازی کردیم و فکر میکنم در حال حاضر نیز بزرگترین صندوق سرمایهگذاری خصوصی فعال کشور متعلق به مجموعه ما باشد.
در حوزه تأمین مالی جمعی نیز از مجموعههای پیشرو بودیم و تلاش کردیم به توسعه این ابزار، شکلگیری ادبیات تخصصی آن و ایجاد زیرساختهای موردنیاز کمک کنیم.
بخش عمده سهامداران فاینتک را صندوقهای پژوهش و فناوری تشکیل میدهند؛ از جمله صندوق پژوهش و فناوری دانشگاه تهران، صندوق توسعه تکنولوژی، صندوق نوین و صندوق نانو که با هدف ایجاد ارتباط میان شرکتهای دانشبنیان و بازار سرمایه در کنار یکدیگر قرار گرفتهاند.
فاینتک بهعنوان یک نهاد مالی، خدمات مختلفی از جمله مدیریت دارایی، مدیریت صندوقهای سرمایهگذاری با درآمد ثابت و سهامی، بازارگردانی، انتشار انواع اوراق، ارزشگذاری، تهیه طرحهای امکانسنجی و پذیرش شرکتها در بازار سرمایه ارائه میکند.
در سالهای اخیر فعالیت مجموعه در این حوزهها توسعه پیدا کرده و تعداد قراردادهای پذیرش، انتشار اوراق و ارزشگذاری افزایش یافته است. در حوزه مدیریت صندوقها نیز صندوق سهامی ما از صندوقهای شناختهشده بازار است و صندوقهای درآمد ثابت و بازارگردانی هم داریم که فعالیت آنها در حال توسعه است.
ایده راهاندازی صندوقهای سرمایهگذاری خصوصی در فاینتک چگونه شکل گرفت؟
صندوقهای سرمایهگذاری خصوصی (Private Equity) در دنیا سابقهای حدود ۷۰ تا ۸۰ سال دارند و شکل مدرن آنها ابتدا در آمریکا توسعه پیدا کرد؛ با وجود این سابقه، در ایران عملاً چنین صندوقهایی با ساختار شناختهشده امروزی وجود نداشتند.
ما در فاینتک پروژهای در حوزه تأمین مالی نیروگاههای خورشیدی داشتیم که یکی از طرفهای آن یک مجموعه ایتالیایی بود. این موضوع به سالهای پس از برجام مربوط میشد.
در جریان بررسی روشهای تأمین مالی پروژه، پیشنهاد کردیم همکاری در قالب صندوق سرمایهگذاری خصوصی انجام شود. طرف خارجی نیز موافقت کرد و بخشی از اقدامات اولیه برای طراحی ساختار صندوق و تدوین اساسنامه انجام شد.
البته با تغییر شرایط مربوط به برجام، همکاری طرف خارجی متوقف شد و آن پروژه به نتیجه موردنظر نرسید، اما ما با توجه به مطالعاتی که انجام داده بودیم، موضوع را رها نکردیم.
در ادامه، راهاندازی صندوق را از طریق سازمان بورس پیگیری کردیم و در نهایت ساختار و اساسنامه آن به تصویب رسید.
از سوی دیگر، وقتی فرآیند فعالیت صندوقهای سرمایهگذاری خصوصی را بررسی کردیم، متوجه شدیم بخش عمده خدمات موردنیاز آنها، از جمله ارزیابی شرکتها، ارزشگذاری، مشاوره تأمین مالی و پذیرش در بازار سرمایه، پیش از این در فاینتک ارائه میشد.
بنابراین راهاندازی صندوقهای سرمایهگذاری خصوصی، زنجیره خدمات ما را تکمیل میکرد و در عین حال، امکان تأمین مالی شرکتها از طریق مشارکت در مالکیت را فراهم میساخت.
تمرکز صندوق راهکار بر شرکتهای دارای ظرفیت رشد
در دنیا برخی صندوقهای سرمایهگذاری خصوصی بر تملک شرکتهای دچار مشکل یا تجدید ساختار آنها تمرکز دارند. استراتژی فاینتک در این حوزه چیست؟
صندوقهای سرمایهگذاری خصوصی معمولاً چند استراتژی اصلی دارند. یکی از آنها تملک کامل شرکتها یا Buyout است. در برخی موارد نیز هدف از تملک، تغییر اساسی در ساختار مدیریتی، عملیاتی یا مسیر فعالیت شرکت است.
استراتژی دیگر، سرمایهگذاری در شرکتهایی است که ظرفیت رشد بالایی دارند. در این روش، صندوق معمولاً سهام اقلیت را خریداری میکند و از طریق تأمین مالی و مشارکت در توسعه فعالیتها، به رشد شرکت کمک میکند.
تمرکز ما در فاینتک، عمدتاً بر روش سوم است.
تملک کامل یک شرکت یا ایجاد تغییرات اساسی در ساختار آن، به تیمهای تخصصی گسترده در حوزه صنعت، مدیریت و منابع انسانی نیاز دارد. ما فکر میکنیم هنوز زیرساختهای لازم برای اجرای گسترده چنین استراتژیهایی، چه در مجموعه خودمان و چه در فضای عمومی سرمایهگذاری کشور، به بلوغ کافی نرسیده است.
به همین دلیل، ترجیح میدهیم شرکتهای مناسب و دارای ظرفیت رشد را شناسایی کنیم، منابع مالی موردنیاز آنها را تأمین کنیم و در کنار تیم مدیریتی قرار بگیریم تا به توسعه فعالیت، پذیرش در بازار سرمایه و در نهایت خروج از سرمایهگذاری کمک کنیم.
دومین صندوق سرمایهگذاری خصوصی فاینتک چه ویژگیهایی دارد و چه شرکتهایی را برای سرمایهگذاری انتخاب میکند؟
دومین صندوق ما، صندوق سرمایهگذاری خصوصی راهکارهای توسعه نوآفرین است که با نماد «راهکار» در فرابورس فعالیت میکند و از نوع صندوقهای قابل معامله یا ETF است.
فرآیند راهاندازی این صندوق حدود دو تا سه سال طول کشید، اما فعالیت عملیاتی آن از سال گذشته آغاز شده است. تاکنون یک سرمایهگذاری انجام دادهایم و در حال ارزیابی شرکتهای دیگر برای سرمایهگذاریهای بعدی هستیم.
در صندوق راهکار، سه گروه از شرکتها را برای سرمایهگذاری در اولویت قرار دادهایم.
گروه نخست، شرکتهایی هستند که ظرفیت تولید یا فعالیت بلااستفاده دارند و برای استفاده از این ظرفیت به سرمایه در گردش نیازمندند؛ تأمین این منابع میتواند امکان افزایش تولید و فروش را فراهم کند.
گروه دوم، شرکتهایی هستند که طرح توسعه دارند. ممکن است شرکتی در وضعیت عملیاتی مناسبی باشد و ظرفیت تولید فعلی آن نیز بهطور کامل مورد استفاده قرار گرفته باشد، اما بازار فروش و تقاضای مناسبی برای محصولاتش وجود داشته باشد.
برای مثال، شرکتی یک خط تولید فعال دارد و به دلیل تقاضای بالای بازار، میتواند یک یا دو خط تولید دیگر راهاندازی کند. در چنین شرایطی، تأمین مالی طرح توسعه میتواند موجب افزایش ظرفیت تولید و رشد فروش شود.
گروه سوم، شرکتها یا پروژههایی هستند که حدود ۸۰ تا ۹۰ درصد پیشرفت دارند و با تزریق منابع مالی، امکان تکمیل، راهاندازی و تأمین بخشی از سرمایه در گردش آنها فراهم میشود.
البته گروه سوم اولویت نخست ما نیست؛ چراکه ریسک بیشتری دارد و تجربه نشان داده تحقق پیشبینیها و رسیدن به مرحله بهرهبرداری و فروش در چنین پروژههایی همیشه قطعی نیست.
میزان سهامی که در شرکتهای سرمایهپذیر دریافت میکنید چقدر است؟
ماهیت فعالیت صندوق سرمایهگذاری خصوصی مبتنی بر تملک سهام است. ترجیح ما این است که میزان سهام دریافتی به اندازهای باشد که حداقل امکان حضور یک نماینده در هیئتمدیره شرکت را فراهم کند.
برای مثال، در یک هیئتمدیره پنجنفره، ممکن است به تملک حدود ۱۷ تا ۲۰ درصد سهام نیاز داشته باشیم. البته این نسبت به ساختار سهامداری و تعداد اعضای هیئتمدیره بستگی دارد.
با این حال، ممکن است شرکت بزرگی وجود داشته باشد که علاوه بر تأمین مالی، علاقهمند باشد یک نهاد مالی در ترکیب سهامداری آن حضور داشته باشد. در چنین مواردی، ممکن است با تملک پنج یا ۱۰ درصد سهام نیز وارد شرکت شویم.
برخی شرکتها معتقدند حضور یک نهاد مالی میتواند به تقویت نگاه مالی و تخصصی مجموعه کمک کند. از طرف دیگر، این شرکتها معمولاً به دنبال پذیرش در بازار سرمایه هستند و حضور ما میتواند فرآیند پذیرش را تسهیل کند.
همچنین خدمات مشاوره تأمین مالی نیز برای آنها اهمیت دارد. بنابراین وقتی وارد ترکیب سهامداری یک شرکت میشویم، همکاری ما صرفاً به تأمین سرمایه محدود نمیشود.
در مجموع، اگرچه در موارد خاص ممکن است با سهم پنج یا ۱۰ درصدی وارد شویم، اما معمولاً ترجیح ما تملک حداقل حدود ۱۶ تا ۲۰ درصد سهام است.
شرکتهای هدف صندوق راهکار باید چه اندازه و ویژگیهایی داشته باشند؟ آیا صنعت مشخصی مدنظر دارید؟
ما به دنبال شرکتهایی هستیم که بتوانیم در آینده آنها را وارد بازار سرمایه کنیم. بنابراین اندازه و وضعیت مالی شرکت باید متناسب با شرایط پذیرش باشد.
برای مثال، بهصورت تقریبی ممکن است شرکتی با فروش حدود ۷۰۰ تا ۸۰۰ میلیارد تومان و حداقل ۲۰۰ میلیارد تومان سود، شرایط اولیه مناسبی برای بررسی پذیرش داشته باشد. البته این اعداد قطعی و ثابت نیستند و وضعیت هر شرکت باید جداگانه بررسی شود.
در زمینه صنایع نیز محدودیت سختگیرانهای نداریم. صنایع شیمیایی و معدنی از جمله حوزههایی هستند که برای ما جذابیت دارند. تاکنون در حوزه صنایع شیمیایی سرمایهگذاری انجام دادهایم و در بخش معدن نیز چند فرصت سرمایهگذاری را بررسی میکنیم.
نکته مهم این است که شرکت به سطحی از بلوغ عملیاتی و تجاری رسیده باشد. برای مثال، محصول خود را وارد بازار کرده باشد، مشتریان آن را بشناسند و توانسته باشد جایگاهی برای خود ایجاد کند، اما هنوز از تمام ظرفیت رشدش استفاده نکرده باشد.
ممکن است چنین شرکتی بازار مناسبی داشته باشد، اما به دلیل محدودیت منابع مالی نتوانسته باشد به ظرفیت واقعی خود برسد. ما به دنبال همین شرکتها هستیم.
بنابراین سرمایهگذاری در شرکتهایی که هنوز محصول یا بازار مشخصی ندارند، در اولویت فعلی ما نیست.
آیا دانشبنیانبودن شرکت شرط سرمایهگذاری است و منابع صندوق برای چه نیازهایی قابل استفاده خواهد بود؟
خیر، دانشبنیانبودن شرط الزامی سرمایهگذاری نیست؛ اگرچه فاینتک از ابتدا با هدف کمک به تأمین مالی شرکتهای دانشبنیان شکل گرفته، اما در صندوق سرمایهگذاری خصوصی، نگاه ما مبتنی بر ارزیابی فرصت سرمایهگذاری است.
هم تأمین سرمایه در گردش و هم تأمین منابع موردنیاز طرحهای توسعهای در برنامه ما قرار دارد. البته این تأمین مالی در قالب مشارکت در سهام انجام میشود.
در فرصتهای سرمایهگذاری مورد بررسی نیز امکان سرمایهگذاری در محدوده حدود ۲۰۰ تا ۳۰۰ میلیارد تومان را داریم.
پذیرش در بازار سرمایه، مسیر اصلی خروج صندوق راهکار
استراتژی خروج شما از شرکتهای سرمایهپذیر چیست؟
استراتژی اصلی خروج ما، پذیرش شرکت در بازار سرمایه است.
به دنبال شرکتهایی هستیم که با تزریق منابع مالی و طی دوره توسعه، ظرف حدود دو تا سه سال امکان پذیرش آنها، دستکم در بازار نوآفرین فرابورس، فراهم شود.
به همین دلیل، هنگام ارزیابی یک شرکت، از ابتدا بررسی میکنیم که آیا با تأمین منابع مالی و گذشت این دوره، امکان پذیرش آن وجود دارد یا خیر.
تمایل سهامداران اولیه شرکت به پذیرش در بازار سرمایه نیز برای ما اهمیت دارد؛ چراکه قرار است پس از دوره سرمایهگذاری، امکان خروج از طریق بازار سرمایه فراهم شود.
تفاوت اصلی صندوقهای سرمایهگذاری خصوصی یا PE با صندوقهای جسورانه یا VC چیست؟
صندوقهای سرمایهگذاری جسورانه (Venture Capital) عمدتاً در شرکتهای تازهتأسیس، استارتاپها و کسبوکارهایی سرمایهگذاری میکنند که هنوز در مراحل اولیه رشد قرار دارند.
در این حوزه، موضوعاتی مانند منتورینگ، مشاوره مدیریتی و کمک به توسعه کسبوکار اهمیت زیادی دارد.
ممکن است یک تیم کوچک ایدهای داشته باشد یا به محصول اولیه رسیده باشد. سرمایهگذار جسورانه علاوه بر تأمین منابع مالی، به این تیم کمک میکند تا به یک شرکت بالغتر تبدیل شود.
طبیعتاً ریسک شکست سرمایهگذاری در این حوزه بالاست. برای مثال، ممکن است یک مجموعه سرمایهگذاری جسورانه ۱۰۰ شرکت را ارزیابی کند و در ۲۰ شرکت سرمایهگذاری انجام دهد، اما در نهایت تنها یکی از این سرمایهگذاریها بازدهی بسیار مطلوبی ایجاد کند.
اما در صندوقهای سرمایهگذاری خصوصی، شرایط متفاوت است. این صندوقها عمدتاً در شرکتهایی سرمایهگذاری میکنند که به سطحی از بلوغ رسیدهاند.
ممکن است شرکتی داراییها و ظرفیتهای مناسبی داشته باشد، اما به دلیل مشکلات مدیریتی نتوانسته باشد به رشد مورد انتظار برسد. در چنین شرایطی، سرمایهگذار خصوصی میتواند با ورود به شرکت و اصلاح ساختار مدیریتی یا عملیاتی، زمینه توسعه آن را فراهم کند.
در موارد دیگر، ممکن است شرکت بازار مناسبی داشته باشد، اما هنوز از تمام ظرفیت خود استفاده نکرده باشد.
حتی ممکن است شرکتی از نظر عملیاتی و مالی وضعیت بسیار خوبی داشته باشد، اما سرمایهگذار خصوصی فرصت مناسبی برای سرمایهگذاری در آن شناسایی کند و با تملک شرکت، در آینده از محل فروش آن بازدهی کسب کند.
بنابراین تفاوت اصلی VC و PE در مرحله بلوغ شرکتهای هدف، نوع مداخله سرمایهگذار، سطح ریسک و استراتژی سرمایهگذاری و خروج است.
تأمین مالی جمعی؛ دسترسی به منابع در دو تا چهار هفته
فاینتک در کنار صندوقهای سرمایهگذاری خصوصی، در حوزه تأمین مالی جمعی نیز فعالیت دارد. درباره سکوی همآفرین و خدمات آن توضیح دهید.
سکوی تأمین مالی جمعی تحت مدیریت مجموعه ما «همآفرین» است که از مجموعههای پیشرو در این حوزه به شمار میرود.
حدود چهار تا پنج سال از فعالیت همآفرین میگذرد و این مجموعه از نخستین سکوهایی بوده که مجوز فعالیت در حوزه تأمین مالی جمعی دریافت کرده است.
همآفرین از نظر حجم تأمین مالی نیز معمولاً در میان سکوهای دارای رتبههای بالای بازار قرار دارد.
شرکتهایی که فرصت مناسبی برای فعالیت و توسعه دارند، اما به دنبال تأمین سریع منابع مالی هستند، میتوانند از این ابزار استفاده کنند.
البته هزینه تأمین مالی جمعی معمولاً تا حدودی بالاتر از برخی روشهای دیگر تأمین مالی است، اما مزیت اصلی آن سرعت دسترسی به منابع است.
در این روش، ممکن است یک شرکت ظرف حدود دو تا چهار هفته بتواند منابع مالی موردنیاز خود را تأمین کند.
مبالغ تأمین مالی نیز میتواند از حدود پنج یا ۱۰ میلیارد تومان آغاز شود و تا ۱۰۰ میلیارد تومان برای هر شرکت برسد.
در حوزه تضامین نیز امکان استفاده از ضمانتنامههای صندوقهای پژوهش و فناوری و ضمانتنامههای بانکی وجود دارد.
با توجه به ترکیب سهامداران فاینتک، به نظر میرسد ارتباط این مجموعه با صندوقهای پژوهش و فناوری میتواند به تکمیل زنجیره خدمات تأمین مالی کمک کند.
بله، همینطور است. ارتباط ما با صندوقهای پژوهش و فناوری میتواند در ارائه خدمات تأمین مالی و استفاده از ظرفیت ضمانتنامههای این صندوقها مؤثر باشد.
انتشار اوراق کوچک و کوتاهمدت با ضمانت صندوقهای پژوهش و فناوری
در کنار صندوقهای سرمایهگذاری خصوصی و تأمین مالی جمعی، چه ابزارهای دیگری برای تأمین مالی شرکتها در فاینتک وجود دارد؟
یکی دیگر از حوزههای فعالیت ما، انتشار اوراق تأمین مالی است.
شرکتهایی که به منابع مالی در مبالغ بالا نیاز دارند، میتوانند از ظرفیت انتشار اوراق استفاده کنند. البته در این حوزه، برخورداری از حسابرس معتمد سازمان بورس از الزامات مهم است.
اخیراً اتفاق مثبتی در این زمینه رخ داده و امکان انتشار اوراق کوچک و کوتاهمدت فراهم شده است.
در این سازوکار، شرکتها حتی میتوانند با استفاده از ضمانتنامه صندوقهای پژوهش و فناوری نیز اوراق منتشر کنند.
ما نخستین نمونه از این نوع اوراق را در مجموعه فاینتک منتشر کردیم.
نکته جالب این است که در یکی از شرکتهایی که از طریق صندوق سرمایهگذاری خصوصی وارد ترکیب سهامداری آن شدهایم، از چند ابزار تأمین مالی بهصورت همزمان استفاده کردهایم.
برای این شرکت، هم از طریق سکوی تأمین مالی جمعی منابع مالی فراهم کردهایم، هم موضوع پذیرش در بازار سرمایه را دنبال میکنیم و هم اوراق کوچک و کوتاهمدت منتشر کردهایم.
این اوراق نیز برای یک مجموعه دانشبنیان منتشر شده است.
این تجربه نشان میدهد وقتی یک شرکت با فاینتک ارتباط برقرار میکند، میتواند متناسب با نیاز خود از خدمات مختلف تأمین مالی استفاده کند.
در حوزه ارزشگذاری نیز با توجه به فعالیتهایی که طی سالهای گذشته انجام دادهایم، در بازار شناخته شده هستیم.
همچنین در این حوزه، کارگزار معاونت علمی هستیم و در زمینه ارزیابی داراییهای نامشهود نیز فعالیت داریم.
محدودیتهای مقرراتی، مانع توسعه صندوقهای سرمایهگذاری خصوصی
برنامه فاینتک برای توسعه صندوقهای سرمایهگذاری خصوصی چیست و چه موانعی در این مسیر وجود دارد؟
برنامه ما این است که در گامهای بعدی بتوانیم صندوقهای بزرگتری راهاندازی کنیم و به توسعه این ابزار در بازار سرمایه کمک کنیم.
یکی از دلایلی که باعث شده این حوزه در کشور به اندازه ظرفیت واقعی خود توسعه پیدا نکند، آشنایی محدود بخش مقرراتگذاری بازار سرمایه با ویژگیهای این نوع سرمایهگذاری است.
در این زمینه، برخی تغییرات در مقررات و بهویژه موضوع کارمزد مدیر صندوقها باعث شده توجیه اقتصادی راهاندازی و فعالیت این صندوقها تا حدودی کاهش پیدا کند؛ این درحالیست که پیش از این، درخواستهای زیادی برای ورود و فعالیت در این حوزه وجود داشت.
اگر قرار باشد بار دیگر همین مسیر را طی کنید، باز هم راهاندازی صندوق سرمایهگذاری خصوصی در ساختار بازار سرمایه را انتخاب میکنید؟
معمولاً وقتی دوستان در این زمینه با من مشورت میکنند، به آنها میگویم اگر از نظر سرمایهگذاران و تأمینکنندگان منابع مالی محدودیتی ندارند و الزامی برای استفاده از ساختار رسمی بورسی وجود ندارد، شاید ضرورتی نداشته باشد که حتماً ساختار صندوق بورسی را انتخاب کنند.
البته ممکن است برخی سرمایهگذاران اصرار داشته باشند فعالیت در قالب یک ساختار رسمی و تحت نظارت بازار سرمایه انجام شود. در چنین شرایطی، طبیعتاً انتخاب ساختار بورسی موضوعیت پیدا میکند.
اما اگر چنین الزامی وجود نداشته باشد، میتوان ساختارهای دیگر را نیز بررسی کرد.
پیشنهاد ایجاد صندوقهای بدهی خصوصی به سازمان بورس
با توجه به محدودیتهای تأمین مالی بنگاهها، بهویژه شرکتهای کوچک و متوسط، چه ابزارهای جدیدی میتواند به توسعه تأمین مالی در کشور کمک کند؟
در دنیا، پس از بحرانهای بانکی و تغییراتی که در مقررات و ساختار تأمین مالی ایجاد شد، بانکها در برخی حوزهها، بهویژه تأمین مالی بنگاههای کوچک و متوسط یا SMEs، با محدودیتهای بیشتری مواجه شدند.
در نتیجه، بخشی از نیاز تأمین مالی این شرکتها از طریق ابزارهای جدید پاسخ داده شد.
یکی از ابزارهایی که در سالهای اخیر توسعه قابلتوجهی داشته، صندوقهای بدهی خصوصی (Private Debt Funds) است که در ادبیات مالی با عنوان Private Credit نیز شناخته میشود.
این صندوقها تأمین مالی شرکتها را در قالب بدهی انجام میدهند، اما تفاوت مهم آنها با روشهای متعارف بانکی، انعطافپذیری و امکان طراحی اختصاصی قراردادهای تأمین مالی است.
در این روش، شرایط تأمین مالی متناسب با وضعیت هر شرکت تعیین میشود.
برای مثال، ساختار بازپرداخت، نرخ تأمین مالی، نوع وثایق و تضامین و حتی شیوه نظارت بر عملکرد شرکت میتواند بهصورت اختصاصی طراحی شود.
به بیان دیگر، برخلاف روشهای استاندارد تأمین مالی، در اینجا امکان تنظیم شرایط متناسب با نیاز و ویژگیهای هر مشتری وجود دارد.
این نوع تأمین مالی در سالهای اخیر در دنیا رشد زیادی داشته و میتواند به تأمین منابع مالی بنگاههای کوچک و متوسط کمک کند.
آیا برای راهاندازی چنین صندوقهایی در ایران اقدامی انجام دادهاید؟
بله، ما موضوع را به سازمان بورس پیشنهاد دادیم، اما آنچه در نهایت شکل گرفت، دقیقاً همان ساختاری نبود که مدنظر ما قرار داشت.
در نهایت، نوع جدیدی از صندوقها با عنوان صندوقهای تأمین مالی خصوصی تعریف شد که فعالیت آنها عمدتاً به سرمایهگذاری در اوراق عرضه خصوصی محدود شده است. از جمله این ابزارها میتوان به اوراق کوچک و کوتاهمدت اشاره کرد.
در حالیکه هدف ما ایجاد صندوقهایی بود که بتوانند بهصورت مستقیم و با شرایط اختصاصی، نیاز مالی شرکتها را تأمین کنند.
به همین دلیل، ساختار فعلی نمیتواند تمام قابلیتهایی را که برای صندوقهای بدهی خصوصی مدنظر داشتیم، فراهم کند.
واقعیت این است که ما با شرکتهای مختلفی ارتباط داریم و میبینیم واگذاری سهام برای بسیاری از صاحبان کسبوکار، تصمیم ساده و متداولی نیست.
از طرف دیگر، همین شرکتها ممکن است به منابع مالی نیاز داشته باشند، اما نتوانند نیاز خود را از طریق بانک یا انتشار اوراق تأمین کنند که دلایل مختلفی، از جمله شرایط اعتباری شرکت، نرخ تأمین مالی، سررسید بازپرداخت و الزامات مربوط به وثایق و تضامین، برای این موضوع وجود دارد.
برای مثال، ممکن است شرکتی بازار مناسب و ظرفیت رشد بالایی داشته باشد، اما از نظر اعتباری شرایط لازم برای دریافت تسهیلات بانکی را نداشته باشد یا وثایق موردنیاز بانک را در اختیار نداشته باشد. در عین حال، سهامداران شرکت نیز تمایلی به واگذاری بخشی از مالکیت خود نداشته باشند؛ در چنین شرایطی، صندوق بدهی خصوصی میتواند راهکار مناسبی باشد.
این صندوق میتواند متناسب با وضعیت شرکت، ساختار تأمین مالی را طراحی کند. برای مثال، ممکن است سهام شرکت بهعنوان وثیقه در نظر گرفته شود یا صندوق برای نظارت بیشتر، نمایندهای در هیئتمدیره شرکت داشته باشد.
همچنین میتوان شیوههای نظارتی متفاوتی نسبت به روشهای استاندارد بانکی تعریف کرد. در واقع، صندوق تلاش میکند با استفاده از ابزارهای نظارتی و قراردادی متناسب، ریسک خود را مدیریت کند و در عین حال منابع مالی موردنیاز شرکت را تأمین کند.
این شیوه در دنیا مورد استفاده قرار میگیرد و به نظر من برای اقتصاد ایران نیز جذاب و کاربردی است.
صندوقهای بدهی خصوصی الزاماً نباید زیر نظر سازمان بورس باشند
اگر قرار باشد صندوقهای بدهی خصوصی در ایران ایجاد شوند، چه ساختار قانونی و نظارتی برای آنها مناسب است؟ آیا بهتر است زیر نظر سازمان بورس فعالیت کنند؟
اگر امکان ایجاد این صندوقها در ساختار بازار سرمایه وجود داشته باشد، میتواند مناسب باشد؛ اما لزوماً نباید فعالیت آنها را به این ساختار محدود کرد.
ما در کشور صندوقهای پژوهش و فناوری را داریم که علاوه بر فعالیتهای حمایتی و سرمایهگذاری، در برخی حوزهها خدمات اعتباری و صدور ضمانتنامه نیز ارائه میکنند. این صندوقها مستقیماً ذیل ساختار نظارتی سازمان بورس یا بانک مرکزی قرار ندارند؛ بنابراین شاید بتوان برای صندوقهای بدهی خصوصی نیز ساختاری مشابه در نظر گرفت.
برای مثال، ممکن است امکان تعریف این صندوقها بهعنوان یک نهاد مالی جدید در چارچوب شورای ملی تأمین مالی یا سایر سازوکارهای قانونی مرتبط وجود داشته باشد.
در کشور نهادهای دیگری مانند صندوقهای تضمین نیز فعالیت دارند که ساختار مجوزدهی و نظارتی آنها با بانکها متفاوت است. بنابراین میتوان بررسی کرد که آیا امکان ایجاد یک نهاد جدید با مأموریت تأمین مالی اختصاصی شرکتها وجود دارد یا خیر.
نکته مهم این است که ساختار تجهیز منابع این صندوقها با بانکها متفاوت خواهد بود؛ در بانکها منابع مالی عمدتاً از سپردهگذاران عمومی تجهیز میشود و به همین دلیل، حساسیتهای نظارتی گستردهای وجود دارد.
اما در صندوقهای بدهی خصوصی، تأمینکنندگان منابع مالی معمولاً سرمایهگذاران مشخص و محدودی هستند و منابع از عموم سپردهگذاران بانکی جمعآوری نمیشود.
از طرف دیگر، تعداد قراردادهای تأمین مالی این صندوقها نیز ممکن است نسبتاً محدود باشد. بنابراین میتوان متناسب با ماهیت فعالیت آنها، ساختار نظارتی متفاوتی طراحی کرد.
این صندوقها میتوانند تأمین مالیهایی در مقیاس چندصد میلیارد تومان انجام دهند، اما شرایط هر قرارداد را متناسب با وضعیت شرکت متقاضی تنظیم کنند. چنین ابزاری میتواند برای شرکتهایی که ظرفیت رشد دارند، اما به منابع مالی متناسب با شرایط خود دسترسی ندارند، بسیار مؤثر باشد.
آیا فاینتک آمادگی دارد در صورت فراهمشدن شرایط قانونی، برای ایجاد و توسعه این صندوقها همکاری کند؟
بله، قطعاً. ما آمادگی داریم اگر در وزارت امور اقتصادی و دارایی، وزارت صنعت، معدن و تجارت یا سایر نهادهای مرتبط، زمینه و تقاضایی برای توسعه این ابزار وجود داشته باشد، همکاری کنیم.
این همکاری میتواند در زمینه طراحی ساختار، انتقال تجربیات، ترویج این ابزار و سایر اقداماتی باشد که برای شکلگیری صندوقهای بدهی خصوصی لازم است.
به اعتقاد بنده، این موضوع ظرفیت بسیار جذابی برای توسعه تأمین مالی در کشور دارد و میتواند بخشی از نیاز شرکتهایی را پاسخ دهد که در حال حاضر از طریق روشهای متعارف به منابع مالی موردنیاز خود دسترسی ندارند.
سهامداران صندوق راهکارهای توسعه نوآفرین
در پایان، ترکیب سهامداران صندوق راهکارهای توسعه نوآفرین را نیز معرفی کنید.
نام کامل صندوق، «صندوق سرمایهگذاری خصوصی راهکارهای توسعه نوآفرین» است که با نماد «راهکار» در بازار سرمایه فعالیت میکند.
اطلاعات و گزارشهای این صندوق نیز از طریق سامانه کدال منتشر میشود.
سهامداران صندوق را مجموعهای از نهادهای مالی، شرکتهای بزرگ و مجموعههای سرمایهگذاری تشکیل میدهند.
از جمله این سهامداران میتوان به گروه توسعه مالی مهرآیندگان، گروه مالی کیمیامس ایرانیان، صندوق کارآفرینی امید و مجموعههای مرتبط با گروه مالی کارآفرین اشاره کرد.
حضور این مجموعهها نشاندهنده اعتمادی است که سرمایهگذاران نهادی به فعالیت صندوق داشتهاند.
ما امیدواریم با استفاده از تجربه فعالیت صندوقهای فعلی، در آینده صندوقهای بزرگتری نیز راهاندازی کنیم و بتوانیم نقش مؤثرتری در توسعه تأمین مالی شرکتها از طریق بازار سرمایه داشته باشیم.
انتهای پیام